
To, že je dluhopis kotovaný na pražské burze, nemusí znamenat skoro nic. Investor vidí regulovaný trh a snadno si pod tím představí, že když bude chtít z investice vystoupit, jednoduše zadá prodejní pokyn a peníze má zpět. Jenže burza slouží jen jako místo, kde se mohou kupující a prodávající potkat. Nic víc vám neslíbí.
Chtěli jsme proto zjistit, jak likvidní je sekundární trh českých korporátních dluhopisů v praxi. Nejen zda jsou emise formálně obchodované na burze, ale zda u nich skutečně existuje kupující a prodávající, jak široké je rozpětí mezi jejich cenami, kolik lze za nejlepší cenu zobchodovat a zda se s dluhopisy vůbec reálně obchoduje.
Není likvidita jako likvidita
Navzdory jednoduché představě není „likvidita“ jedna vlastnost, kterou dluhopis buď má, nebo nemá. Je potřeba dívat se na několik věcí současně:
- Dostupnost trhu – existuje vůbec v daný moment protistrana?
- Hloubka trhu – kolik lze s protistranou za danou cenu skutečně zobchodovat?
- Bid-ask spread – jak moc se nabízená cena protistrany liší od mé požadované?
A nakonec je tu skutečná obchodní aktivita: jak často se dluhopis opravdu obchoduje a jaké objemy přes burzu projdou. I dluhopis s pravidelně kotovanou nákupní a prodejní cenou může mít minimum skutečných obchodů. A naopak dluhopis, který za měsíc vytvoří několikamilionový obrat, může mít v konkrétní chvíli prázdnou nákupní stranu. Jeden dluhopis tak může vypadat likvidně podle jednoho ukazatele a velmi nelikvidně podle jiného. Právě proto nestačí podívat se jen na to, zda je kótovaný na burze nebo zda má tvůrce trhu.
Aktuální stav firemních dluhopisů na pražské burze
Na pražské burze je aktuálně kótováno 81 korporátních emisí, z toho 36 (tedy 44 %) má tvůrce trhu. Ten na burze pomáhá likviditu vytvářet: stojí na obou stranách a průběžně kotuje ceny, za které je ochoten dluhopis koupit nebo prodat. Rozdílem z obchodů pak pro sebe v ideálním případě vytváří zisk a zároveň tím pomáhá držet sekundární trh při životě.
Jak velký rozdíl je jeho přítomnost na burze v praxi jsme ověřovali na vzorku 13 emisí, z toho šesti s tvůrcem trhu a sedmi bez něj. A výsledek byl poměrně výrazný. Ve dvou sledovaných obchodních dnech jsme u emisí s tvůrcem trhu našli současně nabídku ke koupi i prodeji v 11 z 12 pozorování. U emisí bez tvůrce trhu se oboustranný trh neobjevil ani jednou ze 14 pozorování: většina knih objednávek byla úplně prázdná nebo obsahovala pouze jednu stranu trhu.
Stejný rozdíl byl vidět i ve skutečně uzavřených obchodech. Šest sledovaných emisí s tvůrcem trhu vytvořilo za poslední měsíc obrat téměř 63,9 mil. Kč, zatímco sedm emisí bez něj jen 5,7 mil. Kč. Burzovní kotace tedy ještě neříká, jak snadno lze dluhopis skutečně prodat. Rozhodující je až to, zda na trhu někdo opravdu čeká na druhé straně — a za jakou cenu.
J&T jako jediný tvůrce trhu. A je to vidět i na emisích
Pro tvorbu likvidity cenných papírů působí na pražské burze několik tvůrců trhu z řad známých bank a brokerů. V případě firemních dluhopisů ale plní tuto roli pouze J&T Banka.

A na první pohled působí tvorba trhu jako poměrně běžná součást českého trhu korporátních dluhopisů: tvůrce trhu má 44 % emisí. Jenže velkou část tohoto podílu vytváří právě ekosystém J&T. Z 18 emisí spojených s J&T má tvůrce trhu 16 z nich, tedy 89 %. Ve zbytku trhu je poměr výrazně nižší: z 63 ostatních emisí má tvůrce trhu jen 20, tedy 32 %.
Když dáme stranou emise J&T, nemají tvůrce trhu více než dvě třetiny korporátních dluhopisů kótovaných na pražské burze. Celkových 44 % proto trochu klame. Tvorba trhu není plošným standardem trhu, ale spíš praxe, kterou některé distribuční ekosystémy používají téměř systematicky, zatímco jinde je výrazně méně běžná.
Tvůrce trhu je ale jen jeden faktor z mnoha faktorů likvidity, jak si ukážeme dále…
Experiment: 13 emisí, dva obchodní dny
Abychom se nepohybovali jen u obecných pouček, vybrali jsme 13 konkrétních korporátních emisí kotovaných na pražské burze. Šest z nich mělo tvůrce trhu, sedm nikoli. Ve vzorku byly zastoupeny různě velké emise i různé typy emitentů, takže nešlo jen o srovnání jednoho úzkého segmentu trhu.
| Emise | Tvůrce trhu | Objem emise | Nominál 1 ks | Minimální investice |
| Accolade 8/29 | ano | 3,00 mld. Kč | 10 000 Kč | 10 000 Kč |
| Auctor 6,50/30 | ano | 1,00 mld. Kč | 10 000 Kč | 10 000 Kč |
| Colt 6,10/31 | ano | 6,00 mld. Kč | 10 000 Kč | 10 000 Kč |
| CSG 5,75/30 | ano | 10,00 mld. Kč | 10 000 Kč | 10 000 Kč |
| Emma 6,35/31 | ano | 2,00 mld. Kč | 10 000 Kč | 10 000 Kč |
| Energo-Pro 7,50/29 | ano | 3,50 mld. Kč | 10 000 Kč | 10 000 Kč |
| EUC 6,65/31 | ne | 600 mil. Kč | 10 000 Kč | 10 000 Kč |
| Gevorkyan 7,11/29 | ne | 30 mil. EUR | 1 000 EUR | 1 000 EUR |
| Fortuna 7,00/31 | ne | 1,70 mld. Kč | 10 000 Kč | 10 000 Kč |
| Akeso 6,70/30 | ne | 1,50 mld. Kč | 10 000 Kč | 10 000 Kč |
| Direct 6,65/29 | ne | 1,60 mld. Kč | 1 Kč | 10 000 Kč |
| České dráhy 5,50/29 | ne | 8,001 mld. Kč | 3 000 000 Kč | 3 000 000 Kč |
| Dr. Max 6,20/30 | ne | 1,25 mld. Kč | 10 000 Kč | 10 000 Kč |
U všech 13 emisí jsme ve dvou různých obchodních dnech v září 2026 zaznamenali aktuální objednávkovou knihu: nejlepší nákupní a prodejní cenu, jejich rozpětí a objem dostupný na nejlepší ceně. Vedle toho jsme sledovali také skutečně realizované obchody za poslední měsíc, abychom odlišili dvě věci, které se často zaměňují: zda je likvidita na obrazovce dostupná a zda ji investoři skutečně využívají.
Nejde tedy o statistický průzkum všech 81 kotovaných korporátních emisí ani o pokus přesně změřit čistý kauzální efekt tvůrce trhu. Smyslem bylo něco praktičtějšího: podívat se, co v konkrétní chvíli skutečně vidí investor, který chce dluhopis koupit nebo prodat, a porovnat to s tím, kolik se těchto emisí během měsíce reálně zobchodovalo.
Dva trhy: s tvůrcem trhu skoro vždy existuje protistrana, bez něj často nikdo
Rozdíl mezi oběma skupinami se v objednávkových knihách ukázal velmi rychle. První sledovaný den mělo všech šest emisí s tvůrcem trhu současně nákupní i prodejní cenu. Investor tak mohl na každé z nich alespoň teoreticky okamžitě nakoupit i prodat.
| První sledovaný den | Tvůrce trhu | Best bid | Best ask |
| Accolade 8/29 | ano | 101,50 | 102,99 |
| Auctor 6,50/30 | ano | 98,00 | 99,00 |
| Colt 6,10/31 | ano | 98,10 | 102,50 |
| CSG 5,75/30 | ano | 96,35 | 96,98 |
| Emma 6,35/31 | ano | 96,02 | 98,00 |
| Energo-Pro 7,50/29 | ano | 100,51 | 102,25 |
U sedmi emisí bez tvůrce trhu vypadal stejný pohled úplně jinak. Ani jedna neměla oboustrannou objednávkovou knihu. EUC, Gevorkyan, Fortuna, České dráhy a Dr. Max neměly v daném okamžiku ani nákupní, ani prodejní cenu. U Akesa čekal kupec na ceně 99,00, ale nikdo neprodával. U Directu byla situace opačná: na nejlepší prodejní ceně 98,00 ležely dluhopisy za zhruba 1,2 mil. Kč, ale na nákupní straně nebyl nikdo.
| První sledovaný den | Tvůrce trhu | Best bid | Best ask |
| EUC 6,65/31 | ne | — | — |
| Gevorkyan 7,11/29 | ne | — | — |
| Fortuna 7,00/31 | ne | — | — |
| Akeso 6,70/30 | ne | 99,00 | — |
| Direct 6,65/29 | ne | — | 98,00 |
| České dráhy 5,50/29 | ne | — | — |
| Dr. Max 6,20/30 | ne | — | — |
Druhý sledovaný den se obraz téměř nezměnil: z emisí s tvůrcem trhu zůstalo oboustranně kotovaných pět ze šesti. Výjimkou byl Auctor, u kterého tentokrát chyběla nákupní cena. A u skupiny bez tvůrce trhu se pak nezměnilo prakticky nic: stejných pět emisí mělo znovu prázdnou knihu, Akeso opět pouze nákupní objednávku a Direct pouze prodejní.
Za oba dny tak vzniklo 12 pozorování emisí s tvůrcem trhu a 14 bez něj. U první skupiny existoval oboustranný trh v 11 případech z 12. U druhé skupiny ani jednou ze 14 případů. Ještě výmluvnější je, že 10 ze 14 pozorování emisí bez tvůrce trhu skončilo úplně prázdnou objednávkovou knihou.
Dva dny samozřejmě nepředstavují dlouhodobý průměr trhu. Jenže právě tato stabilita výsledku mezi oběma dny je to, co je zajímavé. Nešlo o situaci, kdy bychom první den náhodou zastihli několik dluhopisů pár minut před obchodem a druhý den se obraz obrátil. U emisí bez tvůrce trhu jsme o den později našli téměř přesnou kopii stejného trhu — včetně toho, kdo měl pouze nákupní objednávku, kdo pouze prodejní objednávku a kde nebylo vůbec nic.
Burzovní obraz se tak v našem vzorku rozdělil téměř dokonale na dvě skupiny. U emisí s tvůrcem trhu investor našel někoho na obou stranách obchodu. Bez něj jsme viděli situace, kdy na burze nebylo s kým obchod uzavřít vůbec.
Samotná existence protistrany vám nestačí. Likvidita může být pěkně drahá
To, že má dluhopis na burze současně kupce i prodávajícího, ještě neznamená, že se s ním obchoduje pohodlně. Druhou otázkou je totiž za jakou cenu je možné obchod uskutečnit. Tu dobře zachycuje rozpětí mezi nákupní a prodejní cenou – rozdíl mezi nejvyšší cenou, kterou je někdo ochoten za dluhopis zaplatit, a nejnižší cenou, za kterou jej někdo nabízí k prodeji. Tedy hezky česky „spread“.
Právě tady se mezi emisemi s tvůrcem trhu ukázaly velké rozdíly. CSG mělo v obou sledovaných dnech rozpětí pouze 0,63 procentního bodu. U Accolade se pohybovalo mezi 1,49 a 1,79 bodu, u Energo-Pro činilo 1,74 bodu a u Emmy se zvýšilo z 1,98 na 2,73 bodu. Na opačném konci stál Colt s rozpětím 4,40 procentního bodu v obou dnech.
| První sledovaný den | Tvůrce trhu | Spread |
| Accolade 8/29 | ano | 1,49 p. b. |
| Auctor 6,50/30 | ano | 1,00 p. b. |
| Colt 6,10/31 | ano | 4,40 p. b. |
| CSG 5,75/30 | ano | 0,63 p. b. |
| Emma 6,35/31 | ano | 1,98 p. b. |
| Energo-Pro 7,50/29 | ano | 1,74 p. b. |
Rozdíl mezi CSG a Coltem (4,40 vs 0,63 p.b.) dobře ukazuje, proč nestačí rozdělit dluhopisy jednoduše na ty s tvůrcem trhu a bez něj. U CSG stál první den nejlepší kupec na ceně 96,35 a nejlevnější prodávající na 96,98. U Coltu byly odpovídající ceny 98,10 a 102,50. V obou případech trh existoval, ale v jednom případě mezi oběma stranami leželo 0,63 bodu a ve druhém 4,40 bodu.
Spread lze proto chápat jako takovou „cenu za okamžitost“. Čím je širší, tím větší ústupky musí investor učinit, pokud nechce čekat, až se na trhu objeví výhodnější protistrana. Investor, který chce prodat hned, bere nejlepší dostupnou nákupní cenu. Ten, kdo chce okamžitě koupit, platí nejlepší prodejní cenu. A jak moc je to bude bolet záleží právě na tom, jak široké je mezi nimi cenové rozpětí.
Obchoduje se vůbec? Realizované obchody ukazují stejný vzorec
Objednávková kniha ukazuje, zda je možné obchod uskutečnit právě teď. Druhá otázka ale zní: děje se to skutečně? Proto jsme vedle nákupních a prodejních cen a jejich rozpětí sledovali také reálně zobchodované objemy za poslední měsíc.
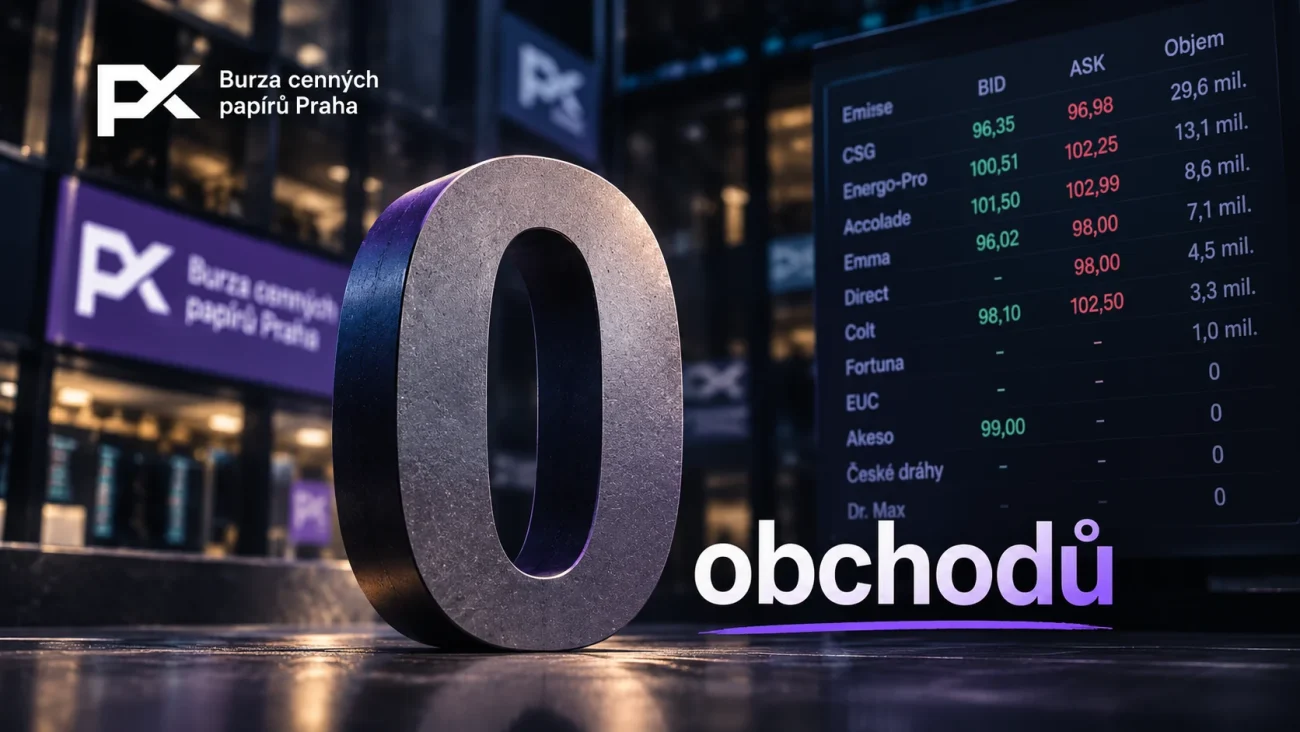
A rozdíl mezi oběma skupinami byl znovu velmi výrazný. Šest emisí s tvůrcem trhu vytvořilo dohromady obrat přibližně 63,9 mil. Kč. Největší část připadla na CSG s téměř 29,6 mil. Kč, následovalo Energo-Pro s 13,1 mil. Kč, Accolade s 8,6 mil. Kč a Emma se 7,1 mil. Kč. Obchodovalo se ale se všemi šesti emisemi této skupiny.
| Emise | Tvůrce trhu | Obchody |
| Accolade 8/29 | ano | 8,573 mil. Kč |
| Auctor 6,50/30 | ano | 2,215 mil. Kč |
| Colt 6,10/31 | ano | 3,251 mil. Kč |
| CSG 5,75/30 | ano | 29,575 mil. Kč |
| Emma 6,35/31 | ano | 7,121 mil. Kč |
| Energo-Pro 7,50/29 | ano | 13,124 mil. Kč |
U sedmi emisí bez tvůrce trhu se za stejné období zobchodovalo jen přibližně 5,7 mil. Kč. Navíc téměř celý tento objem vytvořily pouhé dvě emise: Direct s 4,47 mil. Kč a Fortuna s 1,03 mil. Kč. Dr. Max přidal jen 204 tis. Kč a u EUC, Gevorkyanu, Akesa a Českých drah nebyl za celý měsíc zaznamenán žádný obchod.
| Emise | Tvůrce trhu | Obchody |
| EUC 6,65/31 | ne | 0 |
| Gevorkyan 7,11/29 | ne | 0 |
| Fortuna 7,00/31 | ne | 1,025 mil. Kč |
| Akeso 6,70/30 | ne | 0 |
| Direct 6,65/29 | ne | 4,467 mil. Kč |
| České dráhy 5,50/29 | ne | 0 |
| Dr. Max 6,20/30 | ne | 0,204 mil. Kč |
Rozdíl v objednávkových knihách tedy nebyl jen kosmetický. Emise s tvůrcem trhu měly nejen častěji dostupnou protistranu, ale zároveň se na nich během měsíce skutečně obchodovalo mnohonásobně více. Celkový obrat byl zhruba 11x vyšší než u skupiny bez tvůrce trhu.
Zaujme i to, jak koncentrované byly obchody u emisí bez tvůrce trhu. Kdybychom vyřadili Direct, zůstalo by na zbývajících šesti emisích dohromady jen přibližně 1,2 mil. Kč měsíčního obratu. U části trhu tak sekundární obchodování nepůsobí jako průběžně fungující trh, ale spíš jako něco, co se probudí jen tehdy, když se zrovna potkají konkrétní kupec a prodávající.
Velké emise se obchodují více? Ani po přepočtu rozdíl nezmizí
Samotný zobchodovaný objem může být zavádějící. CSG má emisi za 10 mld. Kč, takže není překvapivé, že v absolutních číslech zobchodovalo více než například miliardový Auctor. Pro férovější srovnání jsme proto měsíční obrat každé emise vydělili jejím celkovým objemem.
A výsledek se zásadně nemění ani po této úpravě. Pět ze šesti emisí s tvůrcem trhu se za měsíc protočilo alespoň zhruba z 0,22 % svého objemu. Jedinou výraznou výjimkou je Colt s 0,054 %. U emisí bez tvůrce trhu je situace téměř opačná: čtyři nevykázaly žádný obchod, Dr. Max dosáhl jen 0,016 % a Fortuna 0,060 %.
| Emise | Tvůrce trhu | Obrat / objem emise |
| Energo-Pro 7,50/29 | ano | 0,375 % |
| Emma 6,35/31 | ano | 0,356 % |
| CSG 5,75/30 | ano | 0,296 % |
| Accolade 8/29 | ano | 0,286 % |
| Direct 6,65/29 | ne | 0,279 % |
| Auctor 6,50/30 | ano | 0,222 % |
| Fortuna 7,00/31 | ne | 0,060 % |
| Colt 6,10/31 | ano | 0,054 % |
| Dr. Max 6,20/30 | ne | 0,016 % |
| EUC 6,65/31 | ne | 0,000 % |
| Gevorkyan 7,11/29 | ne | 0,000 % |
| Akeso 6,70/30 | ne | 0,000 % |
| České dráhy 5,50/29 | ne | 0,000 % |
| Medián relativního obratu u emisí s tvůrcem trhu | 0,291 % | |
| Medián relativního obratu u emisí bez tvůrce trhu | 0 % | |
Nejzajímavější výjimkou je Direct. Přestože tvůrce trhu nemá, jeho měsíční obrat odpovídal 0,279 % objemu emise, tedy téměř stejné relativní aktivitě jako u CSG nebo Accolade. To je důležitá připomínka, že tvůrce trhu není nezbytnou podmínkou obchodování a že mezi jednotlivými emisemi mohou existovat výrazné rozdíly i uvnitř stejné skupiny.
Samotná velikost emise přitom rozdíly nevysvětluje. Auctor s objemem 1 mld. Kč dosáhl relativního měsíčního obratu 0,222 %, zatímco šestkrát větší Colt s objemem 6 mld. Kč jen 0,054 %. Direct s objemem 1,6 mld. Kč se bez tvůrce trhu dostal na 0,279 %. Větší emise tedy sama o sobě vyšší burzovní likviditu nezaručuje.
Přepočet tak ukazuje, že samotnou velikostí emise rozdíl vysvětlit nelze. Rozdíl zůstává patrný i po zohlednění velikosti. Zároveň Auctor, Colt a Direct ukazují, proč by bylo příliš jednoduché vysvětlit vše jediným faktorem. Likvidita zjevně vzniká kombinací přítomnosti tvůrce trhu, investorské základny, struktury emise a skutečného zájmu investorů.
Kolik můžete za nejlepší cenu skutečně prodat? Někdy jen na pár desítek tisíc
Samotná přítomnost nákupní ceny ještě neříká, jestli je trh použitelný pro investora s větší pozicí. Stejně důležité je, kolik dluhopisů je na nejlepší nákupní ceně skutečně někdo připraven převzít. Investor může na obrazovce vidět kupce, ale pokud tento kupec poptává jen několik desítek tisíc korun, milionová pozice zůstává z větší části neprodaná.
U šesti emisí s tvůrcem trhu se hloubka nejlepší nákupní ceny mezi jednotlivými dluhopisy výrazně lišila:
| Emise | Objem na nejlepší nákupní ceně – 1. den | Objem na nejlepší nákupní ceně – 2. den |
| Accolade 8/29 | 10 tis. Kč | 450 tis. Kč |
| Auctor 6,50/30 | 1,0 mil. Kč | bez nákupní ceny |
| Colt 6,10/31 | 500 tis. Kč | 500 tis. Kč |
| CSG 5,75/30 | 200 tis. Kč | 200 tis. Kč |
| Emma 6,35/31 | 2,5 mil. Kč | 2,5 mil. Kč |
| Energo-Pro 7,50/29 | 2,5 mil. Kč | 2,5 mil. Kč |
První den by tak investor s pozicí 1 mil. Kč dokázal celou částku prodat na nejlepší dostupné ceně pouze u Auctoru, Emmy a Energo-Pro. Druhý den už jen u Emmy a Energo-Pro. U ostatních by buď musel část pozice nechat čekat, nebo sáhnout na další, horší cenové úrovně v objednávkové knize.
Dobře je to vidět například na skupině CSG. Z předchozích částí této analýzy vychází její emise jako jeden z nejlépe fungujících dluhopisů: měla nejužší cenový spread, oboustranný trh v obou dnech a nejvyšší měsíční obrat. Přesto na nejlepší nákupní ceně ležela v obou dnech poptávka pouze za zhruba 200 tis. Kč. Investor s milionovou pozicí by tedy na nejlepší ceně okamžitě prodal jen pětinu.
Accolade zase ukazuje, jak rychle se může hloubka změnit. První den bylo na nejlepší nákupní ceně jen 10 tis. Kč, druhý už zhruba 450 tis. Kč. Likvidita proto není pevná vlastnost dluhopisu, ale mění se ze dne na den. A to nejen mezi jednotlivými emisemi, ale i u stejného instrumentu v čase.
Abychom význam hloubky trhu lépe demonstrovali, použijeme znovu Accolade. První sledovaný den činila nejlepší nákupní cena 101,50 %, jenže za tuto cenu byl na trhu zájem pouze o 10 tis. Kč nominální hodnoty. Dalších 190 tis. Kč bylo možné prodat za 101,07 % a na další cenové úrovni 101,01 % už ležela výrazně větší poptávka. Investor s pozicí o nominální hodnotě 1 mil. Kč by tak celý milion prodal, ale nikoli za cenu 101,50 % zobrazenou jako nejlepší nákupní kurz.
| Accolade 8/29 – prodej 1 mil. Kč nominálu | Prodaný nominál | Nákupní cena |
| 1. cenová úroveň | 10 tis. Kč | 101,50 % |
| 2. cenová úroveň | 190 tis. Kč | 101,07 % |
| 3. cenová úroveň | 800 tis. Kč | 101,01 % |
| Celkem / vážený průměr | 1,0 mil. Kč | 101,03 % |
Průměrná realizační cena celé milionové pozice by tak vyšla přibližně na 101,03 %, tedy asi o 0,47 procentního bodu níže než nejlepší cena viditelná na obrazovce. Na pozici o nominální hodnotě 1 mil. Kč představuje rozdíl přibližně 4,7 tis. Kč.
Podobný efekt byl vidět také u CSG, přestože právě tato emise patřila podle ostatních ukazatelů k nejlépe fungujícím ve vzorku. Na nejlepší nákupní ceně 96,35 % bylo první den možné prodat pouze 200 tis. Kč nominálu. Dalších 700 tis. Kč bylo poptáváno za 96,03 % a zbývajících 100 tis. Kč z milionové pozice by investor prodal na další úrovni za 96,01 %.
V tomto případě by průměrná realizační cena klesla z nejlepšího zobrazovaného kurzu 96,35 % na přibližně 96,09 %. Rozdíl činí zhruba 0,26 procentního bodu, tedy asi 2,6 tis. Kč na milionu nominální hodnoty.
| CSG 5,75/30 – prodej 1 mil. Kč nominálu | Prodaný nominál | Nákupní cena |
| 1. cenová úroveň | 200 tis. Kč | 96,35 % |
| 2. cenová úroveň | 700 tis. Kč | 96,03 % |
| 3. cenová úroveň | 100 tis. Kč | 96,01 % |
| Celkem / vážený průměr | 1,0 mil. Kč | 96,09 % |
A někdy ani horší cena nestačí, protože poptávka prostě končí. Společnost Colt měla v celé viditelné nákupní knize poptávku jen po 560 tis. Kč nominálu. Takže investor s milionovým balíkem by zbývajících 440 tis. Kč neprodal vůbec, protože žádný další kupec v zobrazené knize nebyl. Colt je zde tedy zářný příklad mělkosti trhu.
| Cena | Objem nominálu |
| 98,10 % | 500 tis. Kč |
| 98,01 % | 10 tis. Kč |
| 98,00 % | 50 tis. Kč |
Tyto příklady ukazují, proč nestačí sledovat pouze nejlepší nákupní cenu. Cena na prvním řádku objednávkové knihy může platit jen pro malou část pozice. Pro investora s větším objemem je proto podstatná nejen existence kupce, ale celá hloubka nákupní strany a výsledná průměrná cena, kterou při okamžitém prodeji skutečně dostane. Rozdíl mezi „mám komu prodat“ a „mohu prodat celý milion bez pohybu ceny“ je tak poměrně podstatný.
Co ukazují objednávky bez tvůrce trhu
Ještě zajímavější jsou emise bez tvůrce trhu. Tam totiž viditelné objednávky nejsou průběžnou kotací tvůrce trhu, takže dávají o něco čistší pohled na přirozeně vystavenou nabídku a poptávku.
A dluhopisy zdravotnické skupiny Akeso jsou téměř učebnicový příklad malého přirozeného pokynu. Na nejlepší nákupní ceně bylo v obou dnech jen 50 tis. Kč. Takový objem odpovídá velikosti, kterou si lze snadno představit u běžného drobného investora.
U Directu byla situace opačná. Na nejlepší prodejní ceně ležely dluhopisy za přibližně 1,2 mil. Kč, ale na nákupní straně nebyl žádný zájemce. Jeden investor nebo skupina investorů tedy mohla chtít z emise vystoupit ve výrazně větším objemu, jenže v daném okamžiku proti nim nestál nikdo.
| Emise | 1. den | 2. den |
| EUC | nic | nic |
| Gevorkyan | nic | nic |
| Fortuna | nic | nic |
| Akeso | nákupní objednávka 50 tis. Kč | nákupní objednávka 50 tis. Kč |
| Direct | prodejní objednávka 1,2 mil. Kč | prodejní objednávka 1,2 mil. Kč |
| České dráhy | nic | nic |
| Dr. Max | nic | nic |
Jedna burza, ale ne jeden trh
Výsledky celé této analýzy ukazují, že o českém korporátním dluhopisovém trhu se nedá moc dobře mluvit jako o jednom homogenním celku. Formálně jsou všechny sledované dluhopisy kótované na stejné burze. Prakticky ale fungují v úplně odlišných světech.
Na jedné straně stojí emise jako CSG, Accolade, Emma nebo Energo-Pro. Jde o větší emise s tvůrcem trhu, oboustrannou objednávkovou knihou a pravidelnými obchody. Investor sice stále řeší rozpětí a hloubku trhu, ale nějaký sekundární trh zde skutečně existuje.
Na druhé straně jsou emise, které jsou sice technicky obchodované na burze, ale jejich skutečný sekundární trh je velmi slabý. U EUC, Gevorkyanu, Akesa, Českých drah nebo Dr. Maxe jsme v obou sledovaných dnech našli prázdnou nebo jednostrannou objednávkovou knihu a měsíční obrat byl nulový nebo téměř nulový.
Rozdíl tedy není jen mezi emisemi s tvůrcem trhu a bez něj. Jde spíš o dva odlišné typy sekundárního trhu. V jednom případě má investor relativně vysokou šanci, že najde protistranu a obchod skutečně uskuteční. Ve druhém je burzovní kotace spíš technická možnost než záruka reálně fungujícího trhu.
Právě tady se ukazuje slabina jednoduchého označení „obchodovaný na burze“. Dva dluhopisy mohou mít stejný formální status, ale z pohledu investora být úplně jiným produktem. U jednoho stačí řešit cenu. U druhého nejdřív otázku, zda je vůbec s kým obchodovat.
Pražský trh korporátních dluhopisů tak připomíná spíš soubor několika menších trhů než jednu souvislou likvidní plochu. Některé emise mají skutečný sekundární život. Jiné jsou na burze hlavně proto, že tam být mohou.
Samotné České dráhy je ale potřeba z této skupiny částečně vyjmout. Zatímco ostatní sledované korunové emisí byly při veřejné nabídce dostupné už od 10 tis. Kč, u Českých drah činí nominál jednoho dluhopisu 3 mil. Kč. To zásadně zužuje okruh potenciálních investorů a může samo o sobě vysvětlovat velmi slabou burzovní aktivitu.
Proč konstrukce emise, minimální investice a typ investorů hrají v likviditě tak velkou roli, rozebereme ve druhém dílu, kde se podíváme na to, proč jsou mezi jednotlivými emisemi tak velké rozdíly, jakou roli skutečně hraje tvůrce trhu a další zajímavosti.