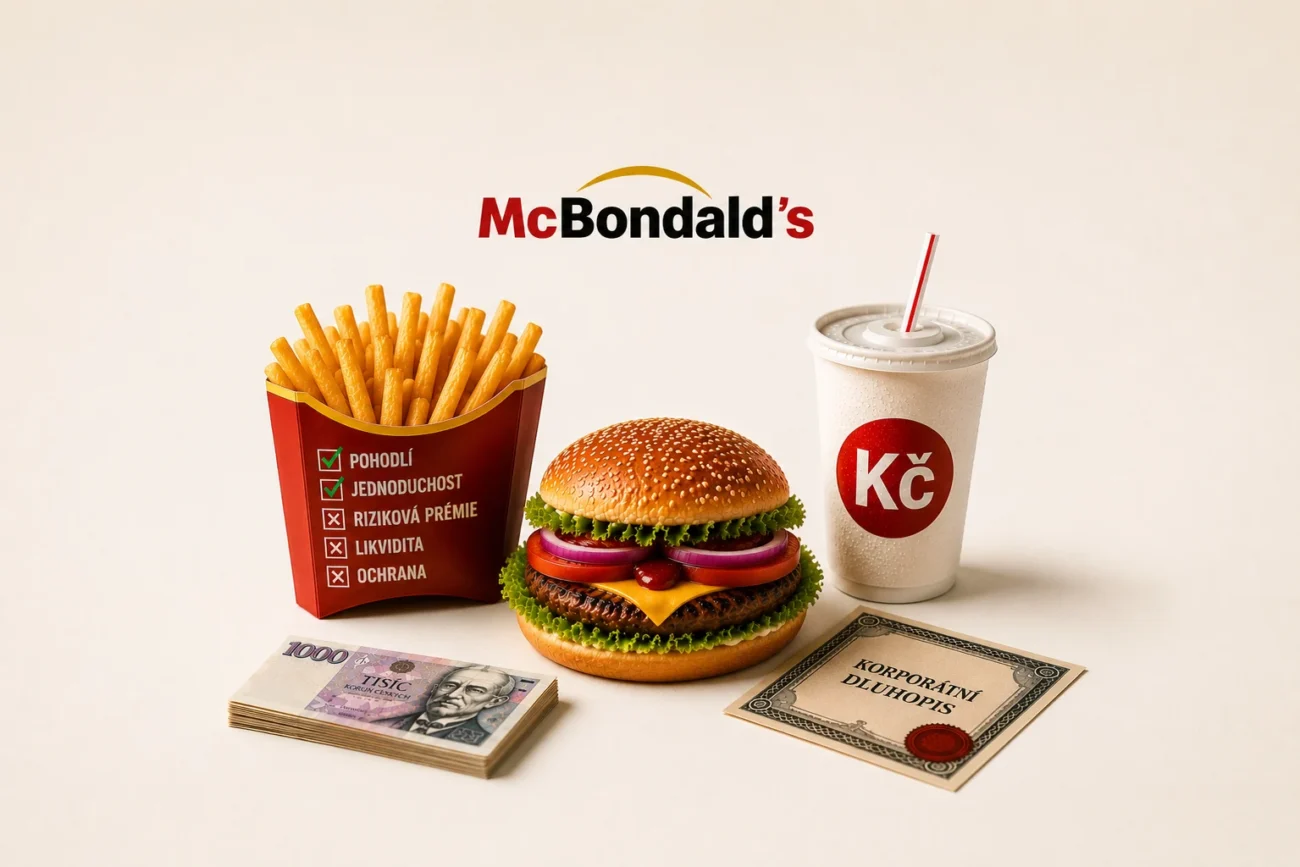

Diskontovaný dluhopis. Tento zvláštní typ cenného papíru, o jehož výhodách jsme do detailu psali v tomto starším článku, může být emitující firmu mnohem atraktivnější než běžný kuponový dluhopis, a pro jejího finančního ředitele může v prvních pár letech od emise představovat výrazně klidnější spánek. Jde o dluhopis, kde se nevyplácejí žádné průběžné úrokové platby a investor dostane veškerý výnos až s jistinou během splatnosti. Tedy se hodně načeká.
Zato pro firmu jde o finanční slast, alespoň z pohledu řízení likvidity: cenná hotovost jí nemusí pravidelně odtékat na bankovní účty investorů formou kuponů a firma tak dostává nejen mnohem větší prostor pro financování vlastního provozu, ale i velký prostor k nadechnutí. U některých typů projektů tím může významně snížit riziko, že se dostane do problémů právě kvůli průběžným úrokovým platbám. Aneb „Cash is king”, jak řekl šéf značky Volvo Pehr Gyllenhammar už v 80. letech, stejně jako spousta dalších lidí před ním a po něm. A právě takový dluhopis peněžním tokům významně uleví.
A výhody nabízí i držitelům takových dluhopisů, jak jsme psali v tomto nedávném článku. Jenže nic není zadarmo. Pro investora totiž nabízí i jistá rizika a nevýhody. Představte si, že emitent během několika let zkrachuje. Pokud jste držitelem klasického kuponového dluhopisu, už jste mohli část svého výnosu skutečně inkasovat. Držitel diskontovaného dluhopisu do té doby nedostal vůbec nic a své nároky uplatní až v insolvenci, kde často dostane úplné „drobky“.
A právě tady se ukazuje jeden z nejdůležitějších rozdílů mezi oběma konstrukcemi.
Stejná firma, stejné peníze. Jen jinak tečou
Představme si dvě emise stejné firmy. Stejný emitent, stejný milion korun a stejný pětiletý horizont. První je klasický dluhopis s ročním kuponem 8 %, takže investor každý rok inkasuje 80 tisíc korun. Druhá emise je diskontovaná: během života dluhopisu nepřijde nic a celý výnos se vyplatí až na konci.
A teď nechme firmu po čtyřech letech zkrachovat. Kuponový investor už dostal 320 tisíc korun. Diskontovaný investor nulu. Oba pak řeší insolvenci, ale vstupují do ní s úplně jinou historií cash flow. Jeden už část hodnoty dostal z firmy ven, druhý na ni stále čeká.
Čím později přijde krach, tím větší rozdíl
Tahle výhoda kuponu nevzniká najednou. Přibývá postupně, rok za rokem:
| Rok | Vyplacený kupon | Celkem již vyplaceno |
| 1. rok | 80 000 Kč | 80 000 Kč |
| 2. rok | 80 000 Kč | 160 000 Kč |
| 3. rok | 80 000 Kč | 240 000 Kč |
| 4. rok | 80 000 Kč | 320 000 Kč |
Pokud firma zkrachuje po několika měsících, kuponový investor toho mnoho zachránit nestihl. Pokud ale selže až ve čtvrtém nebo pátém roce, může si držitel kuponového dluhopisů už docela oddechnout, že alespoň dostával pravidelné kupony. Má za sebou totiž několik let skutečně vyplaceného cash flow. Každý další kupon tak ukrajuje další kus hodnoty, který už není závislý na budoucnosti emitenta.
Čas tu není technický detail. Je součástí kreditní ochrany. Insolvence totiž není stroj času a pozdní default nesmaže kupony, které už investor v předchozích letech inkasoval.
Kuponový paradox
Tohle neznamená, že kuponový dluhopis bude mít při defaultu automaticky vyšší míru uspokojení nebo lepší právní postavení. Kupon neumí změnit místo investora ve frontě věřitelů. Umí ale změnit, jak velká část pohledávky se do té fronty vůbec dostane. Část už totiž investor dostal zaplacenou před krachem.
A právě tady vzniká nejzajímavější paradox. Diskontovaný dluhopis může díky absenci průběžných úrokových plateb ulevit likviditě firmy a tím snížit riziko, že se do problémů dostane právě kvůli obsluze dluhu. Pokud ale krach přesto přijde, investor má větší část ekonomické hodnoty stále uvnitř firmy a závislou na výsledku defaultu.
Kupon a diskont tak mohou posouvat dvě části kreditního rizika opačným směrem. Diskont může pomáhat zabránit problému. Kupon zase průběžně omezuje, kolik investorových peněz v něm může zůstat uvězněné. Jedna struktura je pohodlnější pro cash flow emitenta, druhá poskytuje investorovi lepší ochranu před pozdním krachem.