Trigema: unese další miliardové investice?
Marcel Soural vybudoval z malé stavební firmy jednoho z nejvýraznějších českých developerů. Vedle tisíců postavených bytů má za sebou spolupráci s Davidem Černým, několik podnikatelsky riskantních rozhodnutí a připravuje projekty za téměř šestnáct miliard korun. Rok 2025 přitom Trigemě přinesl mimořádné zisky i miliardové inkaso z dokončené výstavby. Jenže peníze už znovu míří do dalších projektů a skupina postupně přechází k mnohem kapitálově náročnějšímu nájemnímu bydlení. Prošli jsme její hospodaření, nemovitostní fond i novou dluhopisovou emisi s úrokem 8,10 %. Jak dobře je Trigema připravena na další investiční vlnu?
Stanislav TermannČtení na 8 min
Shrnutí článku
Marcel Soural začínal v devadesátých letech opravami plotů a první developerský pozemek zaplatil hotovými byty, protože na něj neměl peníze. O třicet let později už jeho Trigema staví domy podpírané obřími sochami Davida Černého a chystá Top Tower, který by se mohl stát nejvyšší budovou Česka. Podnikatelské ambice přitom nezůstávají jen na papíře. V roce 2025 skupina vydělala před zdaněním téměř miliardu korun a z provozu získala bezmála 1,8 miliardy. Na odpočinek ale Soural zjevně nepomýšlí. Připravuje další projekty za téměř šestnáct miliard korun, z nichž značná část má zůstat v dlouhodobém pronájmu.
Taková expanze ovšem není zadarmo. Už v prvním pololetí 2026 se hotovost Trigemy snížila z přibližně 900 na 355 milionů korun a další miliardové investice se mají rozbíhat před významnými splatnostmi dluhopisů a bankovních úvěrů. Skupina navíc začala využívat vlastní nemovitostní fond, jehož první transakce přinesly překvapivé finanční souvislosti. Prošli jsme proto hospodaření Trigemy, její developerské plány i podmínky nové dluhopisové emise s úrokem 8,10 %. Dokáže skupina financovat další růst a současně bezpečně splácet své závazky? A dostávají investoři za podstupované riziko odpovídající odměnu?
Jeden z předních miliardářů a realitních magnátů v Česku, podnikatel Marcel Soural, už jednou zažil, jak může jediná developerská transakce rozhodnout o budoucnosti celé firmy. V roce 2006 se ideově rozešel se svým společníkem a rozhodl se jeho podíl vykoupit. Na tuto transakci si musel vzít na tehdejší poměry obrovský úvěr, současně přitom pokračoval v dalších investicích. Později sám přiznal, že pokud by se tehdy některé okolnosti vyvinuly trochu jinak, mohla Trigema dopadnout úplně jinak.
V té době už měla jeho firma za sebou více než deset let činnosti. Její začátky přitom byly velice skromné. Soural tuto původně stavební firmu založil v roce 1994 ne z celoživotní touhy podnikat, ale z frustrace poté, co mu nevyšla snaha získat ředitelské místo v jiné stavební společnosti. Na začátku do ní přitom vložil jen 60 tisíc korun, které vydělal prací v Německu.
Nová firma mohla začít stavbou supermarketu v Liberci, zakázku ovšem nezískala, a tak mezi její první práce patřily například opravy plotů na pražském Břevnově. Později následovaly rodinné domy, průmyslové haly a vlastní bytové projekty. U prvního radotínského domu s 32 byty si Trigema dokonce nemohla dovolit zaplatit pozemek. Soural se proto s jeho vlastníkem, svým spolužákem Petrem Doležalem, domluvil na úhradě částí dokončených bytů. Výstavbu pak podle jeho vzpomínek financovali ze záloh kupujících bez bankovního úvěru.
Během dalších desetiletí se z Trigemy stal zavedený developer s tisíci dokončenými byty. Soural přitom postupně rozšiřoval podnikání i mimo klasickou rezidenční výstavbu a stále více se snažil odlišovat samotnou podobou svých projektů.
Stavby, které se nedají přehlédnout. Někdy ani ignorovat
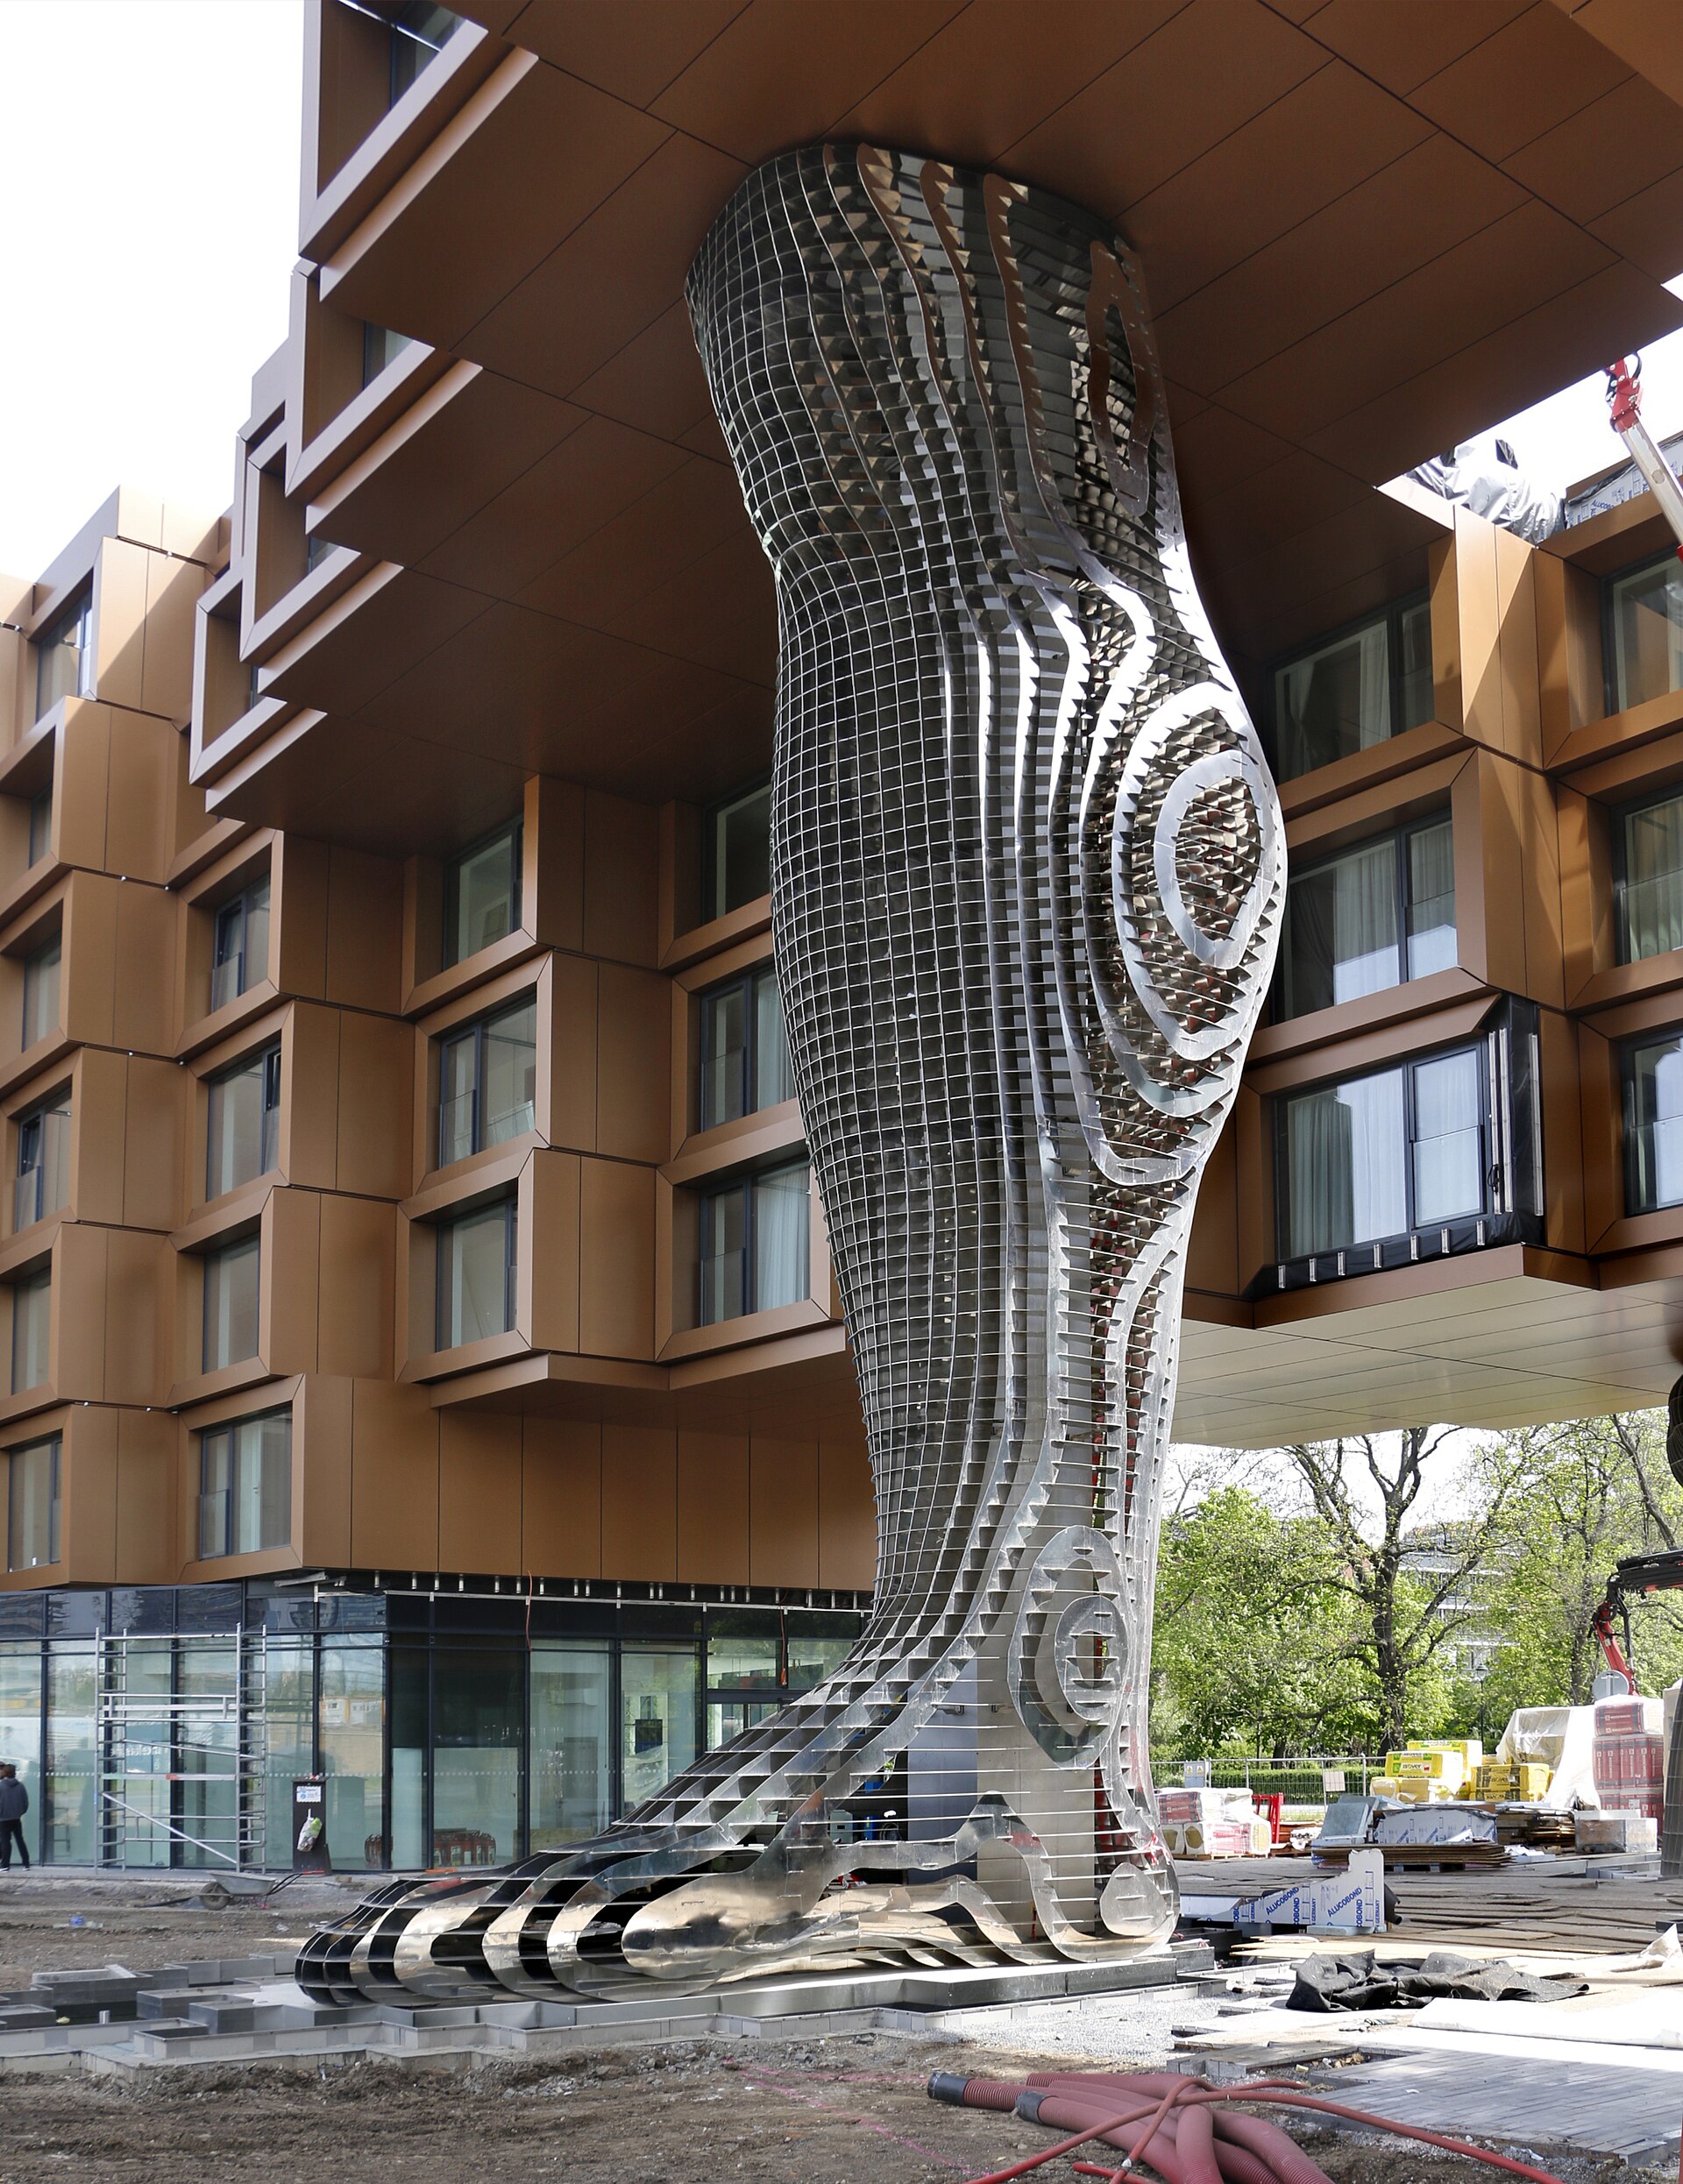
Jedním z nejvýraznějších příkladů je pražský Fragment, jehož jednotlivé části podpírají obří postavy lehce provokativního umělce Davida Černého. Neobvyklé spojení architektury a sochařství přitom nezaujalo jen kolemjdoucí, ale také odbornou veřejnost. V roce 2024 získal Fragment titul nejlepšího rezidenčního developerského projektu střední a východní Evropy v soutěži CEEQA, kde o vítězích rozhoduje mezinárodní porota složená z předních představitelů realitního odvětví. Stavbě se daří i obchodně. K polovině roku 2026 měla pronajato 98 % ze svých 140 bytů.
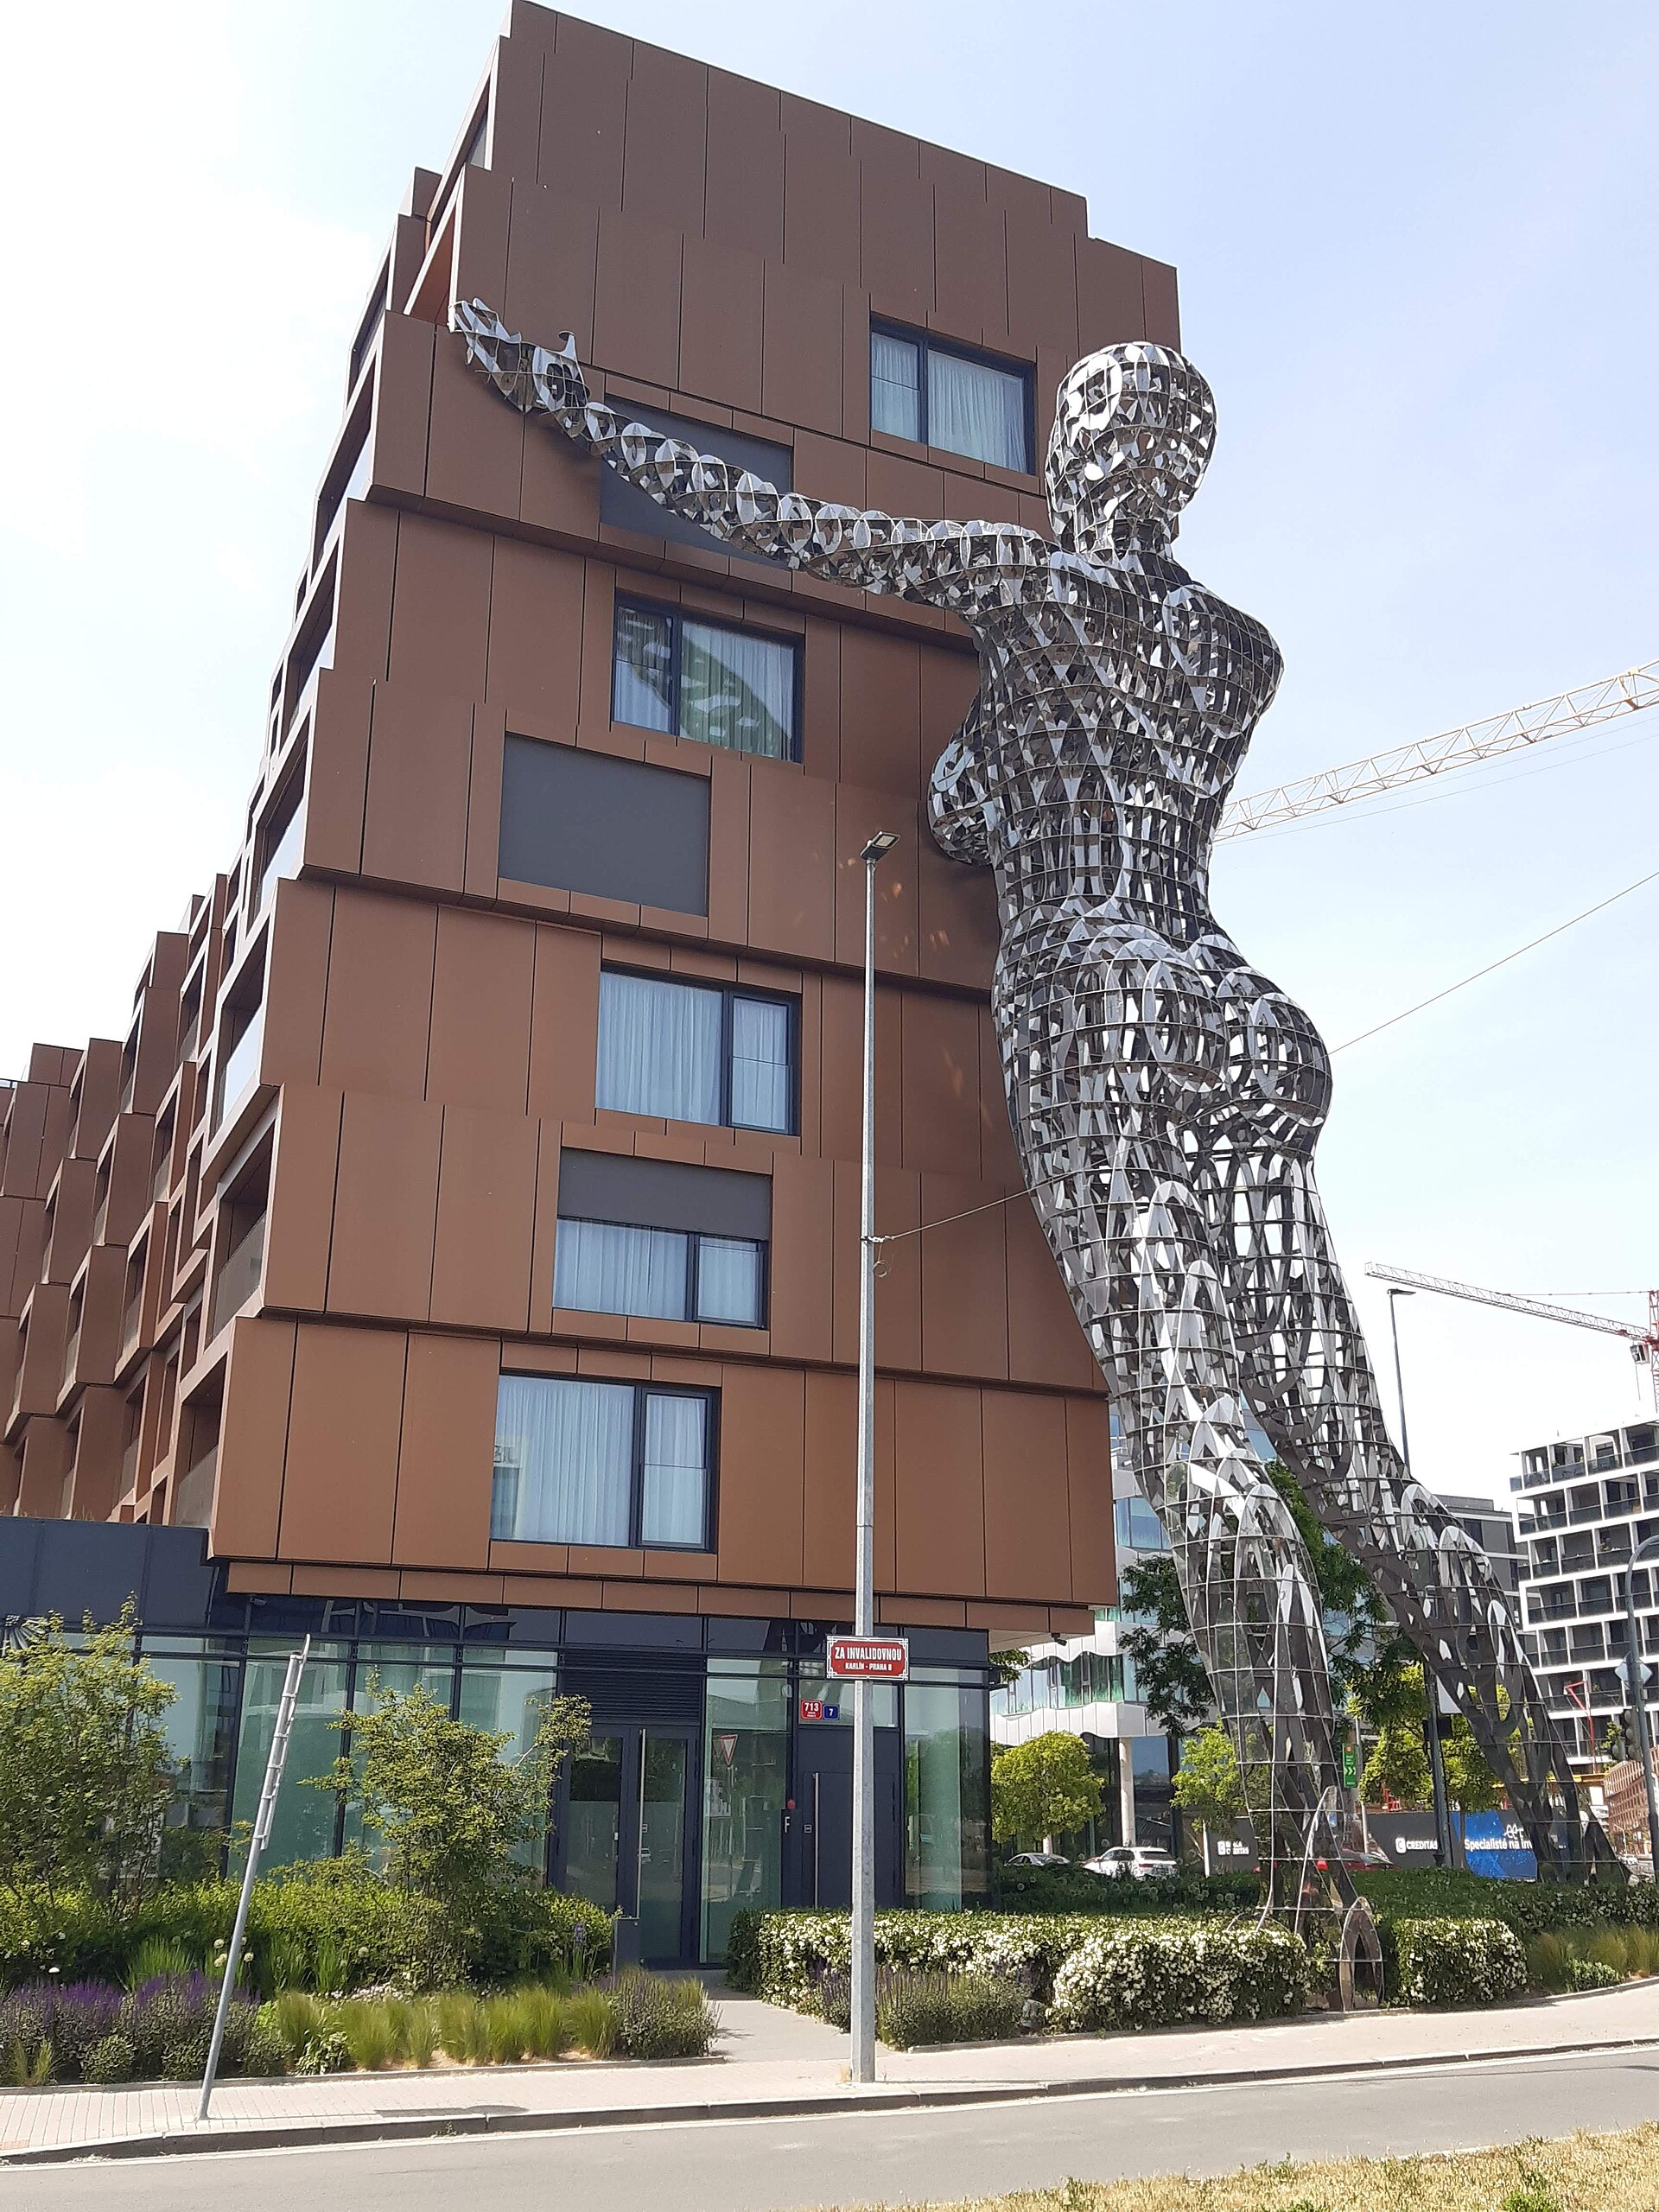
Fragment, Rohanské nábřeží
Foto: Pavel Hrdlička / Wikimedia Commons, CC BY-SA 4.0
Fragment, socha Lilith
Foto: Helena Melezínková / Wikimedia Commons, CC BY-SA 4.0
Ještě větší zájem odborné veřejnosti budí připravovaný Top Tower v Nových Butovicích. Přibližně 126 metrů vysoká věž by se po dokončení mohla stát nejvyšší budovou České republiky a o 14 metrů překonat dosavadního rekordmana, brněnskou AZ Tower z roku 2013. Ani samotný výškový rekord však Souralovi s Černým zřejmě nestačil. Do budovy má být zaklesnutý obří vrak lodi, jehož konstrukce má sahat až do výšky kolem 135 metrů.
Top Tower, vizualizace
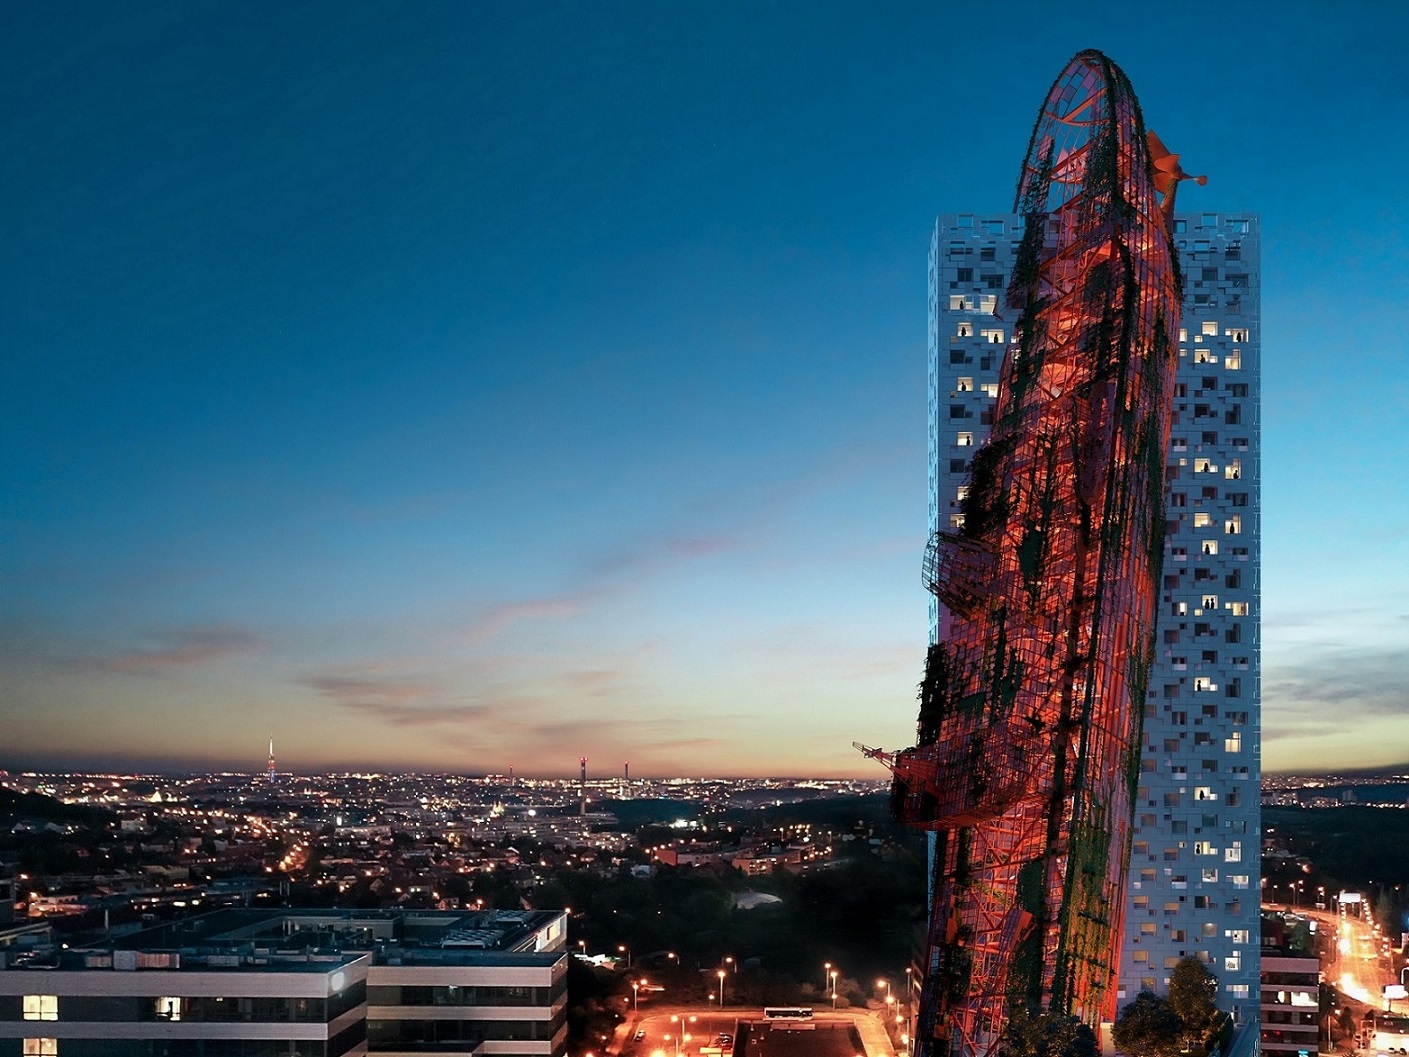
Vizualizace: David Černý, Tomáš Císař / Wikimedia Commons, CC BY-SA 4.0
Vrak má mimo jiné upozorňovat na hrozbu ekologických katastrof. Jenže právě tato symbolika vyvolala ostrou kritiku. Historik umění Pavel Karous označil projekt za greenwashing, podobně se vyjádřila publicistka Eva Klíčová. Podle kritiků je poněkud absurdní varovat před klimatickou krizí prostřednictvím monumentální ocelové konstrukce, jejíž samotná výroba a výstavba představují značnou materiálovou zátěž. Černý návrh naopak obhajuje také tím, že kompaktní výšková zástavba může být pro město efektivnější než jeho rozšiřování do okolní krajiny.
Ať už člověk patří mezi obdivovatele, nebo odpůrce návrhu, publicitu Top Tower získává už od roku 2019. Na jeho příspěvek k hospodaření skupiny si ale bude muset Soural ještě počkat. Původně se totiž počítalo s dokončením celé budovy už v roce 2024, zatímco podle novějšího harmonogramu se má s výstavbou teprve začít v roce 2027.
Prosadit tak neobvyklou stavbu tedy zjevně není jednoduché. Současný návrh podle Sourala vznikl až po několika předchozích variantách a změnu územního plánu doprovodila dohoda, podle které má Trigema poskytnout Praze plnění za 76 milionů korun.
Top Tower navíc dobře ukazuje, že neobvyklá architektura nemusí mít jen marketingové důsledky. Soural chce celý dům ponechat jedinému vlastníkovi a byty pronajímat, přestože podle svých slov už zaznamenal zájem o koupi těch nejlepších bytů. Obává se totiž, že by se velké společenství vlastníků jen obtížně dohadovalo na správě tak složité budovy.
Architektonická ambice tak přímo ovlivňuje také způsob financování projektu a návratnost vloženého kapitálu. Trigema se postupně vydává cestou, která může být z dlouhodobého hlediska zajímavá, ale vyžaduje podstatně více peněz než tradiční prodej dokončených bytů.
Rok 2025 vypadal výborně. Pak se peníze vrátily na staveniště
Vývoj hospodaření zatím potvrzuje, že Trigema na klasickém rezidenčním developmentu dokáže velmi dobře vydělávat. Rok 2025 byl mimořádně úspěšný i na její poměry, především díky dokončení a prodeji bytového projektu Paprsek.
Ten skupině přinesl přibližně 2,3 miliardy korun z celkových 2,4 miliardy výnosů za prodej nemovitostí. Trigema za celý rok dosáhla zisku před zdaněním téměř 930 milionů korun a její provozní peněžní tok se přiblížil 1,8 miliardy.
V první půlce 2026 se ale skupina přesunula od dokončování a inkasování k další investiční etapě. Vedle Top Toweru s rozpočtem přibližně 4,5 miliardy korun připravuje například Mesh Invalidovna za dalších 3,4 miliardy. Zatímco Fragment měl 140 bytů, Mesh počítá s téměř pěti sty nájemními jednotkami a rozsáhlým společným zázemím. Půjde tedy o podstatně větší projekt, který má navíc využívat koncept sdíleného bydlení známý ze zahraničí.
Další investice plánuje skupina v Benešově a Rokytnici nad Jizerou. V Krkonoších přitom nechce postavit jen několik apartmánových domů. Vedle vlastního skiareálu připravuje hotel, rezidenční výstavbu i další služby, které mají z Rokytnice postupně vytvořit atraktivnější celoroční středisko. V listopadu 2026 navíc oznámila desetiletou smlouvu o správě připravovaného pětihvězdičkového resortu s rakouskou skupinou Falkensteiner.
Trigema postupně rozšiřuje development o vlastnictví a dlouhodobý provoz nemovitostí, hotelnictví i další služby. Namísto jednorázového prodeje se tak u části projektů chce podílet na jejich výdělcích mnoho dalších let. Investovaný kapitál, který se jí dříve vrátil z prodaných projektů, tak může nyní vázat v nájemních projektech. Možnou budoucí alternativou je ale i prodej takového majetku do nového fondu.
Nový fond má přinést miliardy na další výstavbu. Zatím jej financuje hlavně Trigema
Důležitou roli ve financování dalšího růstu má sehrát Trigema Fund, který skupina založila v roce 2025. Jeho princip je jednoduchý. Developer postaví nájemní nemovitost, následně ji prodá fondu a získané peníze může použít na další projekt. Fond mezitím dům dál vlastní a pronajímá. Trigema tak nemusí všechny dokončené nemovitosti trvale držet ve vlastním portfoliu, přičemž prostřednictvím investičních akcií se může nadále podílet na jejich výnosech a růstu hodnoty.
První transakce však zatím významný nový kapitál neuvolnily. Za převody nemovitostních společností a související zálohu Trigema získala přibližně 638 milionů korun, současně ale sama investovala 640 milionů do fondových akcií. Zatím tak šlo spíše o změnu toho, jak Trigema vlastní v rozvaze svůj majetek.
Fond je ovšem teprve na začátku. Vznikl v září 2025 a podle Marcela Sourala začal externí investory aktivně oslovovat až během roku 2026. Ještě na konci června nicméně Trigema držela 97 % fondu, takže jeho skutečný přínos pro financování skupiny se teprve projeví.
Soural chce během dvou až tří let vybudovat fond o objemu přibližně dvou miliard korun a do pěti let jej rozšířit na 3,5 miliardy. A vzhledem k historii Trigemy a její pozici na trhu jsou tyto ambice realistické. Na dluhopisovém trhu ostatně v minulosti opakovaně prokázala, že přitáhnout externí kapitál dokáže: emisi z roku 2024 navýšila z původních 500 milionů na miliardu korun a v roce 2025 z 1,2 na 1,5 miliardy. Obě emise pak přes ČSOB a další banky dokázala plně upsat. Nejde tedy jen o zavedené jméno, ale o nedávno potvrzenou schopnost získávat od investorů miliardové částky.
Úspěch na dluhopisovém trhu sice ještě nezaručuje stejnou poptávku po investičních akciích fondu, ambice skupiny ale nejsou přehnané. Pokud se jej podaří naplnit externím kapitálem, může se stát významným nástrojem pro financování další výstavby.
Další výstavba se potká se splatnostmi dluhopisů
Připravované projekty Trigemy mají podle posledního prospektu celkové rozpočty téměř šestnáct miliard korun. Tato částka se bude samozřejmě investovat postupně v řádu několika příštích let, velkou roli bude ale hrát správné načasování. Trigema plánuje v roce 2027 zahájení Top Toweru, Meshe a první etapy Benešova. Současné stavby mají přitom ve stejné době postupně dobíhat. Peníze z dokončených projektů tak mohou rychle zamířit do další výstavby ještě před hlavními dluhopisovými splatnostmi.
V říjnu 2029 má skupina vrátit starší miliardovou emisi a ve stejném roce končí také významné bankovní financování Fragmentu. O rok později přijdou další dluhopisové splatnosti, včetně nové emise.
Ta nabízí kupón 8,10 % ročně a umožňuje získat až půl miliardy korun. Její smluvní konstrukce se ale v některých důležitých ohledech liší od starších dluhopisů Trigemy: především tím, jaké postavení mají věřitelé a jaké možnosti návratu peněz uvnitř skupiny se jim nabízejí.
Současná developerská činnost Trigemy má za sebou velmi dobré výsledky. Pro její další finanční vývoj ale bude klíčové, kolik nových projektů se Soural rozhodne spustit před velkými splatnostmi.
Zajímavé je také samotné úročení. Přestože nový kupón vzrostl proti předchozí emisi ze 7,30 na 8,10 %, současně rostly i výnosy českých státních dluhopisů. Vyšší nominální úrok proto tentokrát nedoprovází vyšší riziková přirážka nad státním benchmarkem. Odpovídá tedy nabízených 8,10 % skutečnému riziku Trigemy?
Pod pokličkou bublaly tyto a další otázky
Při přípravě kompletní kreditní analýzy jsme se nezastavili u hospodářských výsledků a developerských plánů. Podrobně jsme rozebrali také vztahy mezi jednotlivými společnostmi, fondem, bankami a držiteli dluhopisů.
- Je nabízený úrok 8,10 % přiměřenou odměnou za kreditní riziko Trigemy?
- Jak tato emise obstojí ve srovnání s dluhopisy dalších známých emitentů?
- Proč nemusí investor z nové čtyřleté emise inkasovat úroky po celé čtyři roky?
- Jak velkou rezervu má Trigema vůči finančním limitům, které si sjednala s věřiteli?
- Kdo v Trigema Fund ponese první případné ztráty a jaké postavení v něm má samotná Trigema?
- Může Trigema dál úspěšně stavět a expandovat, a přesto mít v roce 2030 problém splatit dluhopisy?
- Co se musí stát, aby Trigema narazila na finanční limity, ke kterým se zavázala, i pokud by nepřijala žádný nový dluh?
- Proč z rozvahy Trigemy po převodech do fondu zmizely také nesplacené bankovní úvěry a jaké ekonomické riziko tím skupině zůstalo?
- Jak se změnilo postavení investorů, když nová emise na rozdíl od starších dluhopisů nemá přímou záruku Trigema Real Estate?
- Může starší dluhopisová smlouva komplikovat návrat téměř 902 milionů korun, které developerská část skupiny dluží emitentovi nové emise?
Kompletní kreditní analýza Trigemy podrobně rozebírá hospodaření skupiny, její developerské projekty, peněžní toky, fondovou strukturu a postavení jednotlivých věřitelů. Vedle finančních výpočtů a srovnání smluvních podmínek obsahuje také naše výsledné hodnocení kreditního rizika Trigemy a přiměřenosti nabízeného kupónu.
Finanční rozbor vychází především z konsolidovaných výsledků za rok 2025, pololetní závěrky k 30. červnu 2026 a dluhopisové dokumentace z října 2026. Podnikatelský příběh doplňují historické rozhovory a veřejné informace dostupné k listopadu 2026.