Analýza dluhopisů: ČSNF (Československý nemovitostní fond)
Tento developerský fond pro kvalifikované investory založil v roce 2017 dnes šestatřicetiletý podnikatel Daniel Římal. Ten se do realitního byznysu vrhl dva roky před založením fondu, když začal v roce 2015 skupovat první pozemky v okolí Prahy.
Stanislav TermannČtení na 8 min

Tento developerský fond pro kvalifikované investory založil v roce 2017 dnes šestatřicetiletý podnikatel Daniel Římal. Ten se do realitního byznysu vrhl dva roky před založením fondu, když začal v roce 2015 skupovat první pozemky v okolí Prahy. Dnes jeho fond, který se zaměřuje na rodinné a bytové domy a cílí na roční zhodnocení 7-8 % ročně, vlastní projekty v Olomouci, Praze, Liberci a Středočeském kraji. Na konci loňského roku spravoval aktiva v účetní hodnotě cca 1,5 mld. korun.
V analýze najdete:
- popis činnosti fondu
- popis a zhodnocení kvality dluhopisů
- analýzu ekonomiky
- naše celkové hodnocení
Svou aktivitu zahájil fond ČSNF v březnu 2019. Od začátku vyznává strategii investování do více, spíše menších projektů, přičemž ve většině případů se jedná o výstavbu rodinných domů či jednotlivých bytových domů. Investuje jen do těch pozemků, na kterých tamní územní plán povoluje výstavbu realit k bydlení. Po dokončení prodává nemovitosti dál.
Momentálně má fond rozpracovaných 9 projektů, z toho některé se dokončí ještě letos, jiné jsou ještě mnoho let vzdálené. V letošním roce mají být dokončeny tři celé projekty, které by měly skupině přinést odhadovaný zisk 90 milionů korun. Zároveň se mají letos stihnout dokončit dvě etapy jednoho dalšího projektu, který má etapy celkem tři a měl by dle odhadu fondu vydělat 98 milionů korun celkem. Další projekt se má letos začít stavět a jeden také napřesrok. Pak je tu jeden projekt čekající na stavební povolení a druhý čekající na územní povolení.
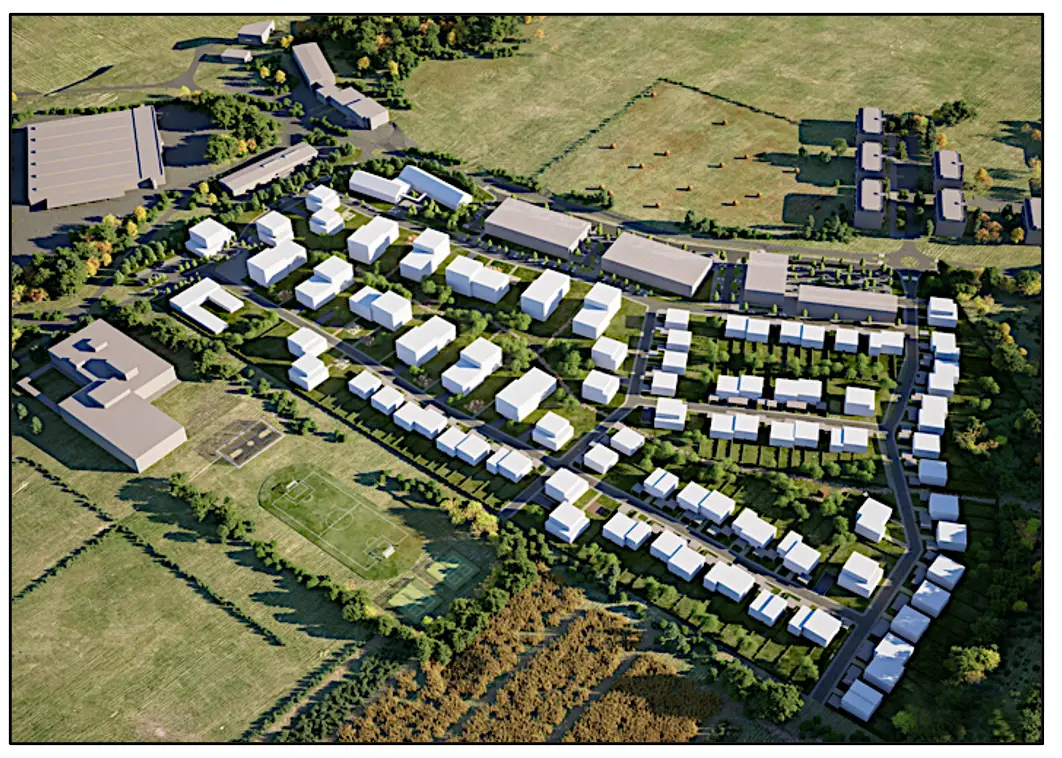
Zdaleka největším developerským projektem (nazvaným Komplex Chýně) je ale výstavba nové rezidenční čtvrti v obci Chýně v okrese Praha-zápas, kde by měly vyrůst nové rodinné dvojdomy, bytové domy i občanská vybavenost. Fond ČSNF tento projekt vlastní napřímo a slibuje si od něj zisk 2,2 miliardy korun. Chvíli to ale potrvá, jedná se opravdu o rozsáhlý projekt na několik etap o celkové rozloze 15 hektarů (tedy pro lepší představu třeba 21 fotbalových hřišť), který je teprve ve fázi jednání s obcí a nemá ani podané územní rozhodnutí. Může tak jít o projekt třeba na 7 až 15 let, přičemž v Česku je pravděpodobnější ta druhá hodnota.
Komplex Chýně:
Vlastníkem 100% zakladatelským akcií fondu je stále už od založení Daniel Římal. Jeho 100 % vlastnictví je zajištěno i do budoucna prostřednictvím dluhopisových kovenantů, které zakazují změnu kontroly.
Organizační struktura fondu:
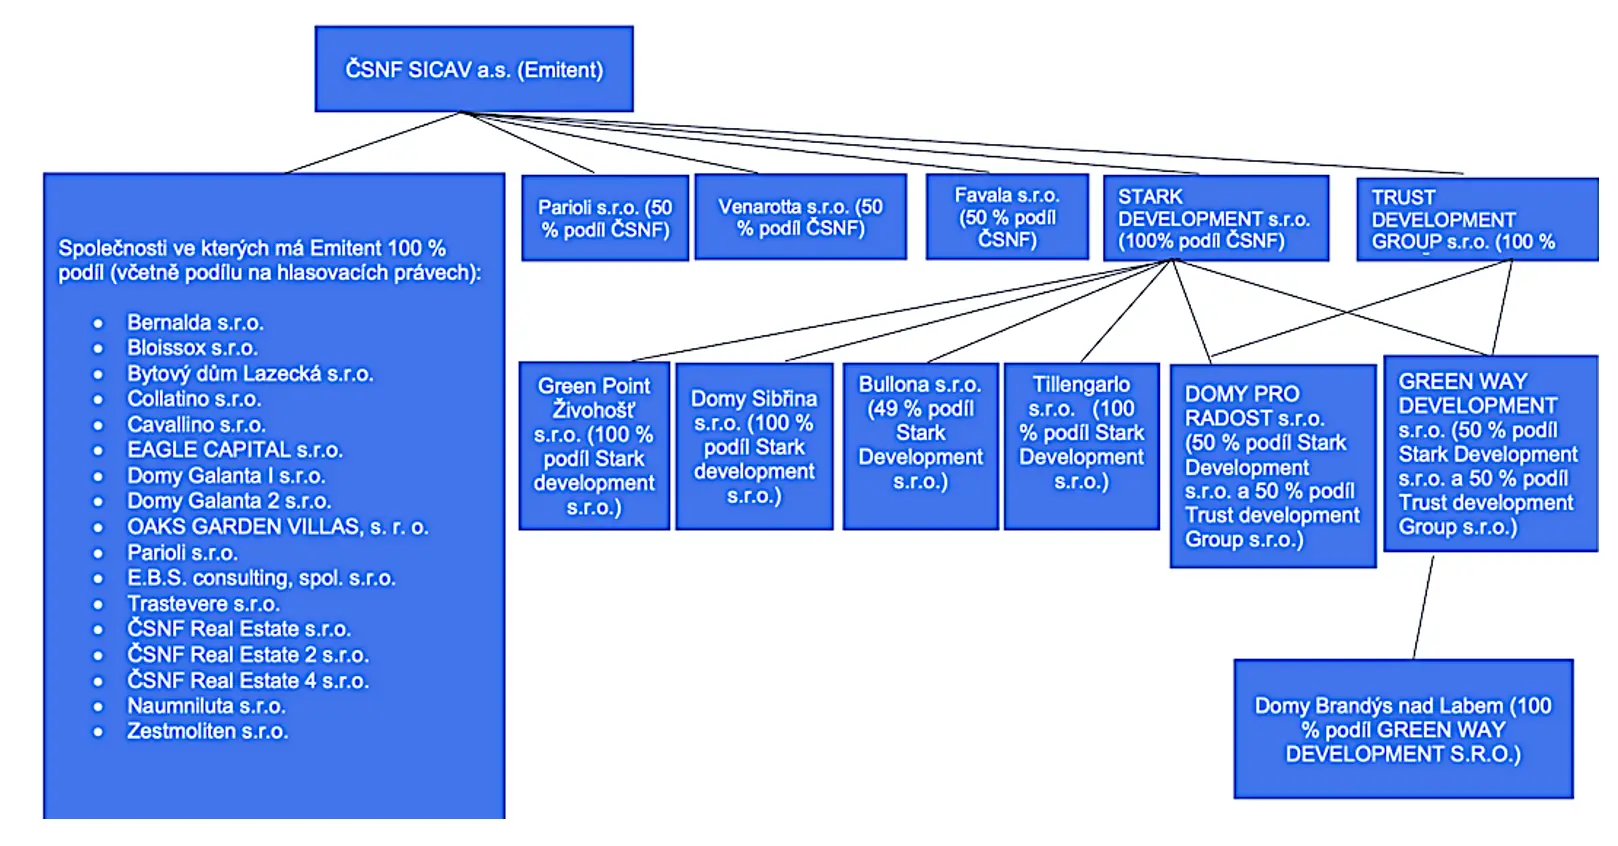
Ekonomika:
Aktiva:
Fond měl na konci 2023 nekonsolidovanou bilanční sumu 1,466 miliardy korun, které se skládala z těchto položek:
- Poskytnuté půjčky spřízněným osobám 473 mil. Kč
- Majetkové podíly 452 mil. Kč
- Pohledávky z prodeje majetkových účastí 46 mil. Kč
- Dluhové cenné papíry (Nabyté dluhopisy) 107 mil. Kč
Všechna tato aktiva, která se ve výkazech označují souhrnně jako „Finanční aktiva vykazovaná v reálné hodnotě do zisku nebo ztráty“, tvoří 74 % bilanční sumy fondu. Všechny položky se oceňují metodou DCF (diskontovaných peněžních toků) kromě majetkových podílů, které se oceňují substanční hodnotou. Výstupem této metody je suma, kterou by musel investor zaplatit za vybudování identického podniku, který se oceňuje. Od výsledné hodnoty se pak odečítají cizí zdroje. Tedy 100% podíl v dceřiné firmě je valuován jako reálná hodnota čistých aktiv této dceřiné firmy, jinak řečeno jako tržní hodnota jejího vlastního kapitálu.
Všechny ostatní výše uvedené položky majetku jsou, jak bylo řečeno, oceňovány metodou diskontovaných peněžních toků. Diskontní sazba u poskytnutých půjček je stanovena na 11,53 % a je složena z tržního rizika v podobě časových ARAD a kreditní přirážky z DRSK. Nabyté dluhopisy mají diskontní sazbu ve výši 10,08 %, která je složena z tržního rizika (v podobě buď Priboru nebo Euriboru) a kreditního přirážky z DRSK.
Velkou položkou jsou také zásoby (24 % bilanční sumy fondu). Tak fond účtuje o nemovitostech ve výstavbě a dokončených nemovitostech určených k prodeji (které vlastní napřímo), které jsou oceňovány na nižší úrovni nákladů na pořízení a čisté realizovatelné hodnoty (=odhadovaná prodejní cena nemovitosti na volném trhu). Tento princip znamená, že nemovitosti ve výstavbě jsou v účetnictví oceňovány buď na základě nákladů, které byly vynaloženy na jejich výstavbu, nebo na základě jejich čisté realizovatelné hodnoty, podle toho, která z těchto dvou hodnot je nižší.
Pasiva:
Vlastní kapitál fondu, tedy investiční akcie, měly na konci 2023 hodnotu přibližně 950 milionů korun a tvořily asi 65 % bilanční sumy. Dluhy má fond hlavně z emitovaných dluhopisů ve výši 436 milionů korun, což bylo dalších cca 30 % bilanční sumy na konci 2023. Zbytek pasiv ve výši cca 5 % bilanční sumy tvořily obchodní závazky, odložená daň apod.
Dle dluhopisového prospektu, který vyšel v červenci 2024, měl fond k tomuto datu ještě dva přijaté úvěry v souhrnné výši 55 milionů korun od nejmenovaného investičního fondu. Celá skupina (včetně dcer) měla pak ke stejnému datu načerpané bankovní úvěry 321 milionů korun. Závazky z prospektovaných dluhopisů (které vydával pouze fond) byly k červenci 2024 v podobné výši jako na konci 2023. Tři jeho dcery měly pak k červenci 2024 ještě podlimitní/neveřejné emise v celkové hodnotě 145 milionů korun. Jednalo se o firmy:
- ČSNF Real Estate 2
- ČSNF Real Estate 4
- STARK DEVELOPMENT
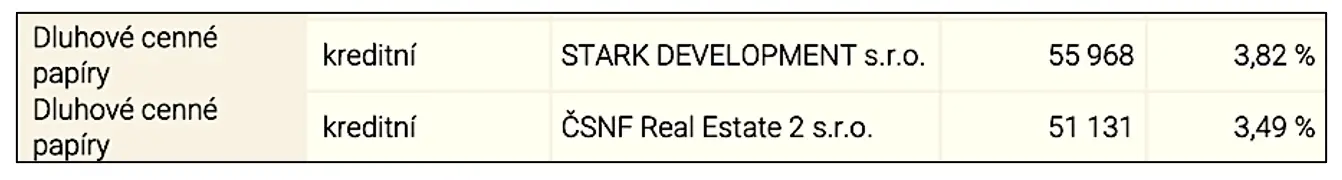
Jak je vidět z výroční zprávy fondu k 31.12.2023, ony dluhové cenné papíry, které měl fond v aktivech, byly právě tyto dluhopisy nakoupené od svých dcer:
Výsledovka a cash flow:
Fond v minulém roce udělal ztrátu -107 milionů korun způsobenou především záporným přeceňováním majetku, a to hlavně majetkových účastí. Akcie PIA sice ohroženy nebyly a opět dosáhly na výnos kolem 7 %, bylo to ale na úkor akcií VIA, které loni kvůli finanční ztrátě i povinnosti financovat v případě ztráty výnos akcií PIA „ze svého“ dosáhly na negativní výnos bezmála -11 %. V loňském roce zároveň došlo k jejich částečnému odprodeji.
Slavně na tom nebyl ani výkaz peněžních toků. Firma zažívala odliv peněz jak z provozní, tak z investiční činnosti (kde masivně investovala hlavně do nových půjček). Celkem se jednalo o odliv celkem 316 milionů dohromady z provozní a investiční činnosti. Čisté snížení peněžních prostředků za období ale činilo pouze -11 milionů, protože fondu přitekl nový kapitál z investičních akcií (+134 milionů) a z úpisu nových dluhopisů (+228 milionů).
Čistý příliv nového investičního kapitálu si tak fond udržuje i nadále. V roce 2022 se upsalo 135 milionů nových investičních akcií PIA a loni dalších 92 milionů. Naopak, jak bylo naznačeno, bylo skoro 9 milionů akcií VIA v loňském roce odprodáno. Tím se zhoršil poměr PIA/VIA i poměr VIA vůči vydaným dluhopisům fondu, které jsou součástí kovenantů.
Dluhopisy:
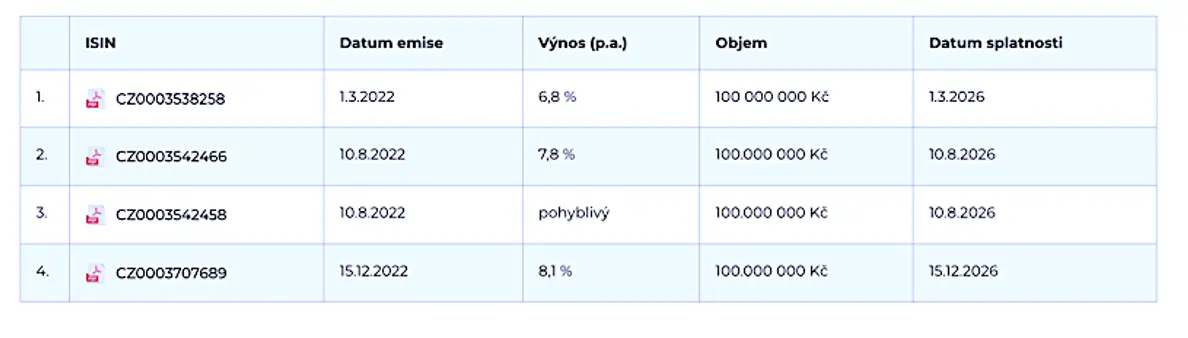
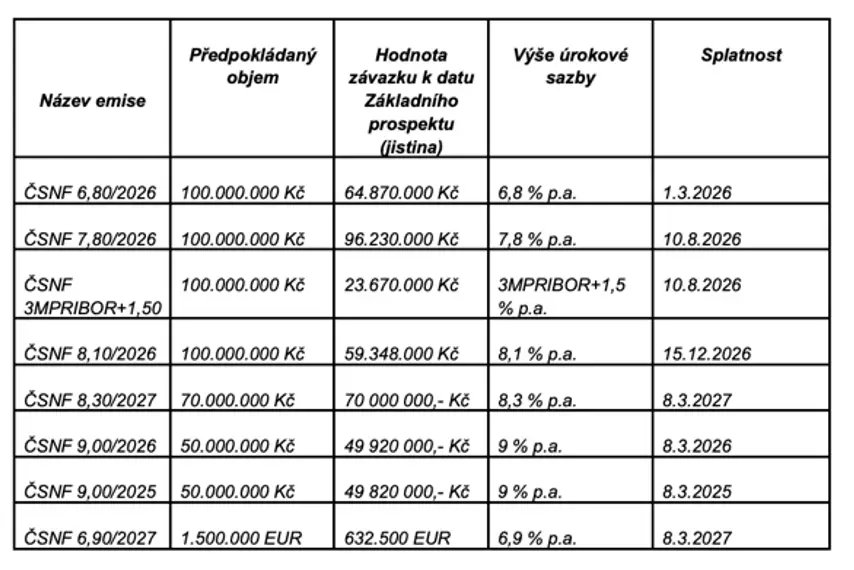
První dluhopisový program si fond ČSNF nechal schválit v roce 2022. Program byl na 1 mld. korun a fond na něj vydal dluhopisy za 400 mil. korun (ve 4 emisích), ze kterých upsal 244 118 000 korun:
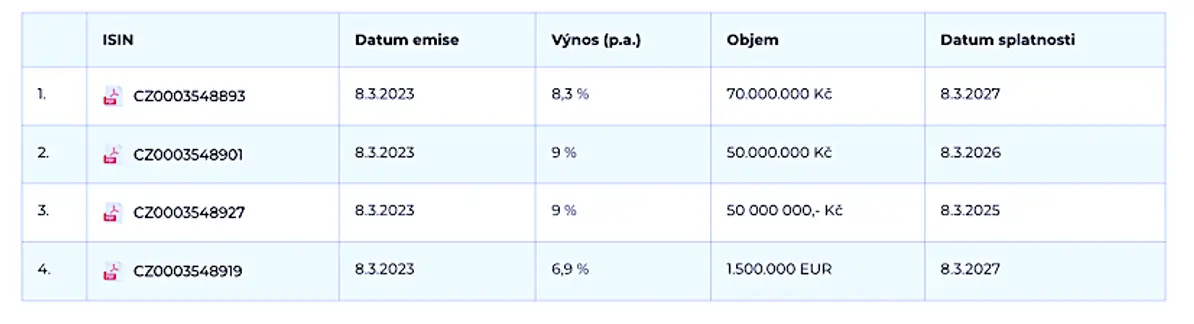
Druhý dluhopisový program přišel loni a je opět na 1 mld. korun. Firma na loňský prospekt vydala opět 4 emise. Tři korunové emise upsala prakticky ze 100 %, u eurové emise upsala téměř polovinu.
Kompletní výčet všech historických dluhopisových emisí fondu ČSNF k červenci 2024 včetně výsledků úpisu:
Nový prospekt, který na ČNB přistál v červenci 2024, druhý dluhopisový program aktualizuje. Na tento prospekt zatím vydala jedinou emisi, která je na 68 milionů korun. Dluhopisy jsou na bázi diskontu, tedy bez průběžných úrokových plateb. Investor koupí dluhopis za 73 % nominálu, aby po čtyřech letech dostal najednou 100 % nominálu. Pokud by se to přepočítalo na roční výnos, odpovídá to 8,2 procentům ročně.
Parametry nové emise:
| Název emise: | ČSNF ZERO/2028 |
| ISIN: | CZ0003564205 |
| Datum emise: | 7.8.2024 |
| Datum splatnosti: | 7.8.2028 |
| Typ dluhopisu | diskontní |
| Emisní kurz | 72,961 % jmenovité hodnoty |
| Diskontní sazba | 8,2 % p.a. |
| Objem: | 68 500 000 Kč |
| Minimální investice: | 10 000 Kč |
| Lhůta pro úpis: | od 26.7.2024 do 9.7.2025 |
| Podřízenost | ne |
| Zajištění: | ne |
| Kovenanty: | ano |
| Burzovně obchodovatelné | ne |
| Možnost předčasného splacení: | ano (emitent), ne (vlastník) |
Předčasné splacení:
Investoři do dluhopisů o předčasné splacení žádat nemohou (s výjimkou porušení kovenantů ze strany fondu). Naopak fond má podle emisních podmínek právo nové dluhopisy splatit k následujícím dnům (tedy nejdříve dva roky po splatnosti):
- 8.2026
- 2.2027
- 8.2027
- 2.2028
Zajištění a kovenanty:
Dluhopisy jsou nezajištěné. Mezi nejdůležitější kovenanty patří:
- Ukazatel LTV nesmí přesáhnout 70 %
- Poměr VIA vůči dluhopisům, nejméně 25 %
- Poměr VIA vůči PIA, nejméně 25 %
Další kovenanty, které se vztahují i na dceřiné firmy, zahrnují:
- Pojištění majetku v rámci developerských projektů
- Zákaz zajistit svým majetkem budoucí dluhy
- Omezení výplat podílů na zisku a podřízených dluhů
- Účelové využití výnosů (investice a refinancování stávajících závazků)
- využití výnosů na provozní náklady je povoleno do výše maximálně 10 % z celkových výnosů
- Minimální hodnota VIA, nejméně 20 mil. Kč
- Průběžné oceňování nemovitostí, alespoň jednou ročně
- Zákaz změny kontroly nad emitentem
- Zákaz přeměn s negativním dopadem
- Omezení transakcí s osobami ze skupiny
- Nákup nových pozemků k výstavbě jen na území, které umožňuje výstavbu objektů k bydlení
- Povinnost obvyklých podmínek při prodeji aktiv
Závěr:
Fond nabízí dluhopisy s výnosem do splatnosti 8,2 % splatné v roce 2028. Jedná se o diskontované dluhopisy, které sice v developmentu dávají velký smysl, investor by ale měl počítat s tím, že veškeré úrokové platby dostane až na konci. Mezitím ale v letech 2025-2027 musí fond splatit jistiny dluhopisů za více než 400 milionů korun, což je pro fond hlavní zdroj financování. Fond má několik rozpracovaných developerských projektů, z toho část před dokončením nebo ve výstavbě. Celá stabilita fondu a schopnost dostát dluhopisovým závazkům je zásadně postavena na schopnosti získávání nového investičního kapitálu od investorů (loni 134 milionů), provozně je ztrátový. Výhodou je, že dluhopisy vydává investiční fond, který nemá tak rigidní účetnictví a regulatorní orgány na něj navíc pohlíží o něco přísněji, než na běžné firmy (a má i častější reportovací povinnosti). Bonusem jsou pak obsažené kovenanty, které fond zavazují k extra povinnostem.