Čechům dnes ve velkém prodává iPhony. Ale i dluhopisy. Příběh miliardové Smarty a naše hodnocení
Prodává elektroniku za miliardy, její prodejny zná téměř každý fanoušek firmy Apple a za poslední roky prošla nákladnou proměnou. Pod růžovým logem skupiny Smarty se ale skrývá podstatně zajímavější finanční příběh, který má kořeny už na přelomu tisíciletí, kdy současný majitel Petr Syrůček přešel z Komerční banky k obchodování s mobilními telefony. Z peněz vydělaných distribucí později vybudoval právě Smarty a v posledních letech se pustil se do nákladné proměny prodejní sítě. Dnes jeho skupina utrží více než šest miliard korun ročně a vedle bank ji v posledních financují také drobní investoři skrze dluhopisy, které hodnotíme na konci článku. Jak se podnikatel, který původně nechtěl budovat další kamenné obchody, dostal až k vlastnímu dluhopisovému programu?
Stanislav TermannČtení na 8 min
Shrnutí článku
Prodává elektroniku za miliardy, její prodejny zná téměř každý fanoušek firmy Apple a za poslední roky prošla nákladnou proměnou. Pod růžovým logem skupiny Smarty se ale skrývá podstatně zajímavější finanční příběh. Skupina sice zvyšuje zisk, zároveň však drží přes miliardu korun v zásobách, její hlavní české společnosti prudce vzrostly závazky po splatnosti a samotný emitent dluhopisů měl na účtech pouhých 60 tisíc korun. K tomu jsme v dluhopisovém prospektu našli nesoulad s účetnictvím ohledně bankovních úvěrů za 661 milionů korun.
Největší překvapení ovšem přichází u samotných dluhopisů. Smarty nabízí investorům úrok 7 až 7,25 % za nezajištěné, smluvně podřízené pohledávky. Na českém trhu přitom najdeme mnohem kapitálově silnější skupiny, které za podobný úrok poskytují seniorní zajištěné dluhopisy s výrazně lepší ochranou věřitelů. V nové analýze jsme proto rozebrali nejen to, jak se Smarty skutečně daří, ale především zda investorům za jejich peníze nabízí odpovídající odměnu.
Prodává elektroniku za miliardy, její prodejny zná téměř každý fanoušek firmy Apple a za poslední roky prošla nákladnou proměnou. Pod růžovým logem skupiny Smarty se ale skrývá podstatně zajímavější finanční příběh, který má kořeny už na přelomu tisíciletí, kdy současný majitel Petr Syrůček přešel z Komerční banky k obchodování s mobilními telefony.
Z peněz vydělaných distribucí později vybudoval právě Smarty a v posledních letech se pustil se do nákladné proměny prodejní sítě. Dnes jeho skupina utrží více než šest miliard korun ročně a vedle bank ji v posledních financují také drobní investoři skrze dluhopisy, které hodnotíme na konci článku. Jak se podnikatel, který původně nechtěl budovat další kamenné obchody, dostal až k vlastnímu dluhopisovému programu?
Z banky mezi mobilní telefony
Po studiu Vysoké školy ekonomické nastoupil Petr Syrůček do Komerční banky a později pracoval v její leasingové společnosti. Z bankovní kariéry jej odvedla nabídka bývalého spolužáka Kamila Vacka. Ten už obchodoval s mobilními telefony a hledal někoho, kdo by mu pomohl s financemi. Od roku 2000 společně distribuovali telefony a předplacené sady, spolupracovali se značkami Samsung a HTC a provozovali také kamenné prodejny v rámci operátorských franšíz.
Po letech společného podnikání se jejich cesty rozešly. Vacek se soustředil na velkoobchod, Syrůček na maloobchod. S provozem kamenných prodejen už tedy měl bohaté zkušenosti a dobře znal i jeho nákladnou stránku. Když později začal budovat Smarty, rozhodl se proto vsadit především na internetový prodej. Z předchozího podnikání si přinesl také dodavatelské vztahy a vydělané peníze, ze kterých financoval začátky nového projektu.
Kromě toho si odnesl i určitou představu o vlastnictví. V loňském rozhovoru pro CzechCrunch přiznal, že v zájmu větší flexibility už dalšího společníka ve svém byznysu znovu nechce. Mateřskou Smarty Finance dnes vlastní stoprocentně.
E-shop, který se chtěl obejít bez prodejen
Kolem roku 2012 vznikl e-shop Smarty.cz a specializovaná značka iWant. Syrůček už měl za sebou zkušenosti s provozováním operátorských prodejen a věděl, jak nákladný může kamenný maloobchod být. Proto chtěl Smarty budovat především jako internetový obchod. Vedle toho sice rozvíjel kamenné prodejny iWant zaměřené na Apple, do rozsáhlé maloobchodní sítě se však původně pouštět neplánoval.
Ani internetový obchod se ale neukázal jako levná cesta k růstu. Na tvrdě konkurenčním trhu s elektronikou musela Smarty bojovat cenou a zpočátku prodělávala. E-shop postupně potřeboval více zaměstnanců, logistiky i technického zázemí, než Syrůček očekával. Prodeje rostly, povědomí o značce mimo internet však zaostávalo. Silnou oporou se mezitím stal Apple a prodejny iWant, které oslovovaly nové zákazníky.
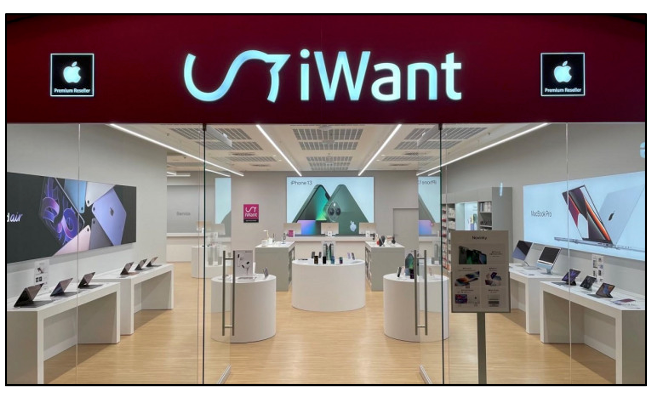
Prodejna iWant. Specializovaný prodej produktů Apple byl součástí podnikání skupiny už před akvizicí JRC.
Obrat v roce 2021: nákup čtyřiceti čtyř obchodů
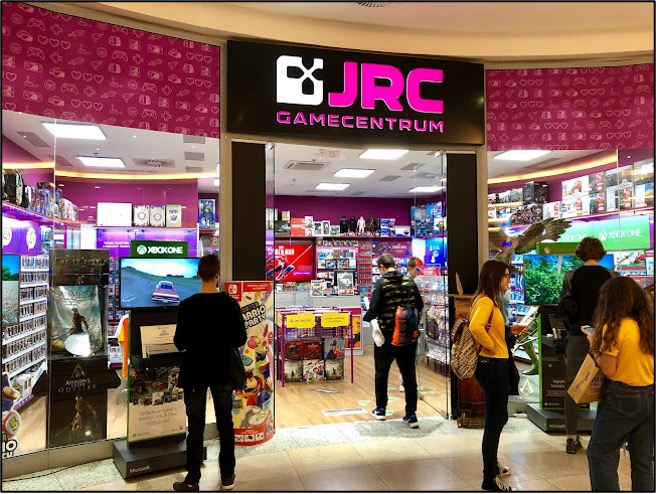
Strategie stát hlavně na e-shopu vydržela Syrůčkovi skoro deset let. V roce 2021 ale přišel obrat. Smarty koupila od investora Michala Šnobra herní řetězec JRC včetně slovenského BRLOHu. Získala tím 44 prodejen, zavedené značky, herní zákazníky a především přítomnost v obchodních centrech, kterou by jinak musela roky budovat. Prodejny měly zároveň zvýšit povědomí o Smarty, jejíž jméno lidé dosud znali hlavně z internetu.
Záměrem nebylo původní JRC jednoduše zrušit. Staré prodejny měly fungovat, dokud je nenahradí větší obchody Smarty, ideálně ve stejných nákupních centrech. V novém konceptu přitom zůstala zachována herní oddělení JRC, takže zákazníci mohli dál nakupovat známý sortiment a postupně si zvykat na širší nabídku elektroniky. Samostatný e-shop JRC skončil až v roce 2026, kdy byl převeden pod Smarty.cz.
Spojení obou světů mělo i obchodní logiku. Zatímco telefon lidé zpravidla obměňují jednou za několik let, do herních obchodů se mohou častěji vracet pro nové tituly, příslušenství nebo sběratelské zboží. Podle údajů skupiny z roku 2024 vzrostla návštěvnost nových kombinovaných prodejen oproti původním JRC o více než 40 %.
Třicet nových obchodů. Ale ne třicet adres navíc
Původní JRC často zabíraly jen 50 až 60 metrů čtverečních. Pro společný prodej her, telefonů a počítačů však Smarty potřebovala přibližně třikrát větší prostor. Krátce po akvizici JRC měla skupina přibližně 55 vlastních prodejen, zatímco letošní oficiální dokumenty jich uvádí 50. Během času tedy rostla především prodejní plocha a šíře nabídky, nikoli počet výloh.
Proměna sítě si vyžádala investice do nových prostor, interiérů, vybavení a zaměstnanců. S širším sortimentem zároveň rostly nároky na skladové zásoby, které bylo nutné nakoupit dříve, než si pro ně přišli zákazníci. Z původního internetového podnikání tak vyrostla podstatně kapitálově náročnější maloobchodní skupina. A právě tato proměna postupně přivedla Smarty k rozsáhlejšímu bankovnímu a dluhopisovému financování.
Po přestavbách přichází jiný úkol: víc vydělat
Po hlavní vlně investic se Smarty soustředí více na výdělek ze stávajících obchodů. K prodeji elektroniky přidává služby, příslušenství, výkup a opětovný prodej použitých zařízení i vlastní značku počítačů TIGO. Partnerské prodejny jí umožňují oslovovat menší města bez nutnosti každou pobočku sama provozovat. Na Slovensku letos převzala také značku PGS, její e-shop, zákazníky a poslední kamennou prodejnu. Zde už se nejednalo o další velkou akvizici obchodní sítě.
Hospodářské výsledky za rok 2025/26 konečně přinesly výraznější zlepšení. Při tržbách 6,7 miliardy korun skupina zvýšila provozní zisk na téměř 112 milionů. Ani dokončení hlavní vlny přestaveb však neznamená konec velkých kapitálových nároků. Hodnota zásob za jediný rok vzrostla o 181 milionů korun na více než miliardu a podle prospektu směřovalo přibližně 65 % dosud získaného dluhopisového výtěžku na financování běžného provozu. Dluhopisy tak už neslouží jen k rozvoji obchodní sítě, ale také k financování zboží, které Smarty potřebuje pro svůj každodenní prodej.
Od vlastních peněz k bankám a dluhopisářům
Na začátku stály Syrůčkovy peníze vydělané předchozím podnikáním. S přestavbou prodejní sítě však získávaly stále větší roli bankovní úvěry. A později se přidaly i dluhopisy: v září 2024 skupina přidala první podlimitní emisi za 25 milionů korun s ročním kupónem 8,60 procenta. Syrůček ji tehdy spojoval s tempem modernizace obchodů a možností zapojit do dalšího rozvoje také zákazníky Smarty.
Firma následně uvedla, že peníze z první emise pomohly financovat čtyři konkrétní prodejny: Smarty v Pardubicích, Ústí nad Labem a Karlových Varech a iWant v Mladé Boleslavi. To je docela hmatatelný výsledek. Pozdější dluhopisové financování už ale nesloužilo jen k dokončování obchodů. Stále významnější část získaných prostředků směřovala také do zásob a běžného provozu. Dluhopisový kapitál tak firmě pomáhá nejen financovat expanzi, ale i řídit běžnou likviditu.
Banky přitom nejsou vedle dluhopisového investora vůbec nezanedbatelným věřitelem. V lednu 2025 skupina uzavřela syndikovanou úvěrovou smlouvu s Českou spořitelnou, Komerční bankou, ČSOB a Raiffeisenbank. Původní rámec 650 milionů korun byl v roce 2026 zvýšen na 700 milionů. Banky za své financování získaly také zajištění a další smluvní práva. Jaké místo mezi těmito věřiteli připadá drobnému investorovi, už je podstatně zajímavější otázka.
Jeden vlastník, stále více věřitelů
Protože Syrůček uvedl, že chce zůstat jediným vlastníkem mateřské Smarty Finance, musí se při expanzi spoléhat právě na dluhový kapitál. Dluhopisy mu jej po boku bank umožňují získávat bez prodeje části firmy, další úrokové platby ale zvyšují nároky na likviditu v odvětví, které přirozeně pracuje s velmi nízkými maržemi. V roce 2025 získala Smarty schválení šestiletého dluhopisového programu s maximální souhrnnou nesplacenou hodnotou 470 milionů korun. V roce 2026 získala Smarty navazující prospekt pro tentýž program.
Další série nabídly kupóny 7,25 a 7 procent ročně. Smarty je distribuuje také přes vlastní zákaznické kanály a přidává nákupní bonusy využitelné v obchodech skupiny. Člověk, který na jejím webu vybírá telefon, tak může narazit i na nabídku financovat firmu, u níž nakupuje. Pro obchodníka je to přirozené využití známé značky, které může mít při prodeji jistě výhodu. Člověk často raději investuje do značky, se kterou se může běžně setkat při nákupu, než do vzdáleného projektu, kterému nerozumí. Už ovšem nekupuje zařízení z regálu, ale pohledávku se sjednaným úrokem a termínem splatnosti.
Právě proto jsme vedle podnikatelského příběhu prozkoumali konsolidované výsledky Smarty, hospodaření jejích dceřiných společností, bankovní financování i smluvní postavení držitelů dluhopisů. Zajímalo nás nejen to, jak skupina vyrostla, ale hlavně zda jsou její dluhopisy stejně zajímavé jako byznys, který za nimi stojí.
Pod pokličkou bublaly i tyto otázky:
- Proč Petr Syrůček koupil 44 prodejen JRC, když je pak začal nahrazovat většími obchody, často ve stejných nákupních centrech?
- Co Smarty získala za téměř 286 milionů korun investičních výdajů během dvou let, když se počet vlastních prodejen prakticky nezvýšil?
- Je skutečnost, že více než polovinu tržeb Smarty tvoří produkty Apple, její největší konkurenční výhodou, nebo spíše rizikem?
- Proč tržby skupiny za dva roky vzrostly o téměř dvě miliardy korun, ale provozní marže stále nedohnala úroveň z počátku sledovaného období?
- Jak je možné, že se úrokové krytí celé skupiny zlepšilo, zatímco u hlavní české společnosti se zhoršilo?
- Proč dluhopisový prospekt připisuje mateřské Smarty Finance bankovní úvěry za 661 milionů korun, když její vlastní účetní výkazy neuvádějí žádné čerpání?
- Jak může být mateřská Smarty Finance dlužníkem velkého bankovního syndikátu, přestože všechny vykázané bankovní úvěry leží v rozvaze její české dcery?
- Co říká o financování skladu více než 150 milionů korun dodavatelských faktur Smarty CZ po splatnosti?
- Kolik hotovosti skupině zůstávalo po investicích?
- Jak se liší strukturální a smluvní podřízenost a co by obě znamenaly pro investora při úpadku?
- Proč mají novější podřízené dluhopisy Smarty nižší kupón než její původní nepodřízená emise?
- Jakou ochranu věřitele nabízejí za podobný úrok jiné české korporátní dluhopisy?
- A co vypovídá o ceně podřízenosti případ jiného českého emitenta, který za podřízený dluhopis stejného projektu nabídl roční výnos o 4,5 procentního bodu vyšší než za seniorní?
Odpovědi přináší naše kompletní finanční a kreditní analýza Smarty Finance včetně srovnání s dalšími emisemi na českém trhu.