Analýza dluhopisů: AVANT LOAN SICAV
Nedávno na trhu přistála tato emise od fondu kvalifikovaných investorů AVANT LOAN SICAV v objemu 200 milionů korun, nabízející tříleté zajištěné dluhopisy splatné v roce 2027 s výnosem 6,5 % p.a.. Jde o zajímavou nabídku?
Stanislav TermannČtení na 7 min

Nedávno na trhu přistála tato emise od fondu kvalifikovaných investorů AVANT LOAN SICAV v objemu 200 milionů korun, nabízející tříleté zajištěné dluhopisy splatné v roce 2027 s výnosem 6,5 % p.a.. Jde o zajímavou nabídku?
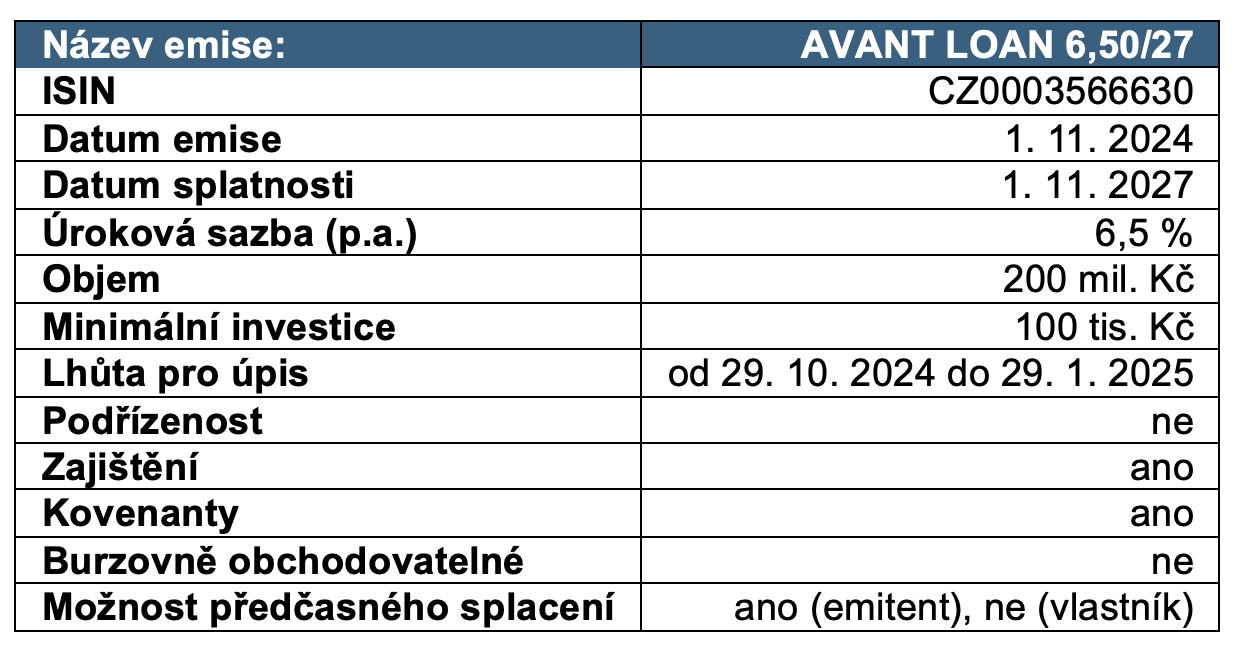
Dluhopisy mají jmenovitou hodnotu 50 tisíc korun, investor si ale musí koupit minimálně dva. Jedná se o burzovně neobchodovatelné bondy, které se budou prodávat do konce ledna příštího roku. Celkové náklady emise, která se bude prodávat prostřednictvím obchodníka s cennými papíry ATLANTA SAFE, se odhadují na 2 % upisovaného objemu.
ATLANTA SAFE zde vystupuje i jako agent pro zajištění, které tyto dluhopisy ponesou. Emise je zajištěna k pohledávkám fondu z úvěrů, které bude poskytovat níže popsaným společnostem. Jedná se o formu podzástavního práva, tyto poskytnuté úvěry budou totiž zajištěny zástavním právem k nemovitostem nebo jiným aktivům.
Pokud jde o možnost předčasného splacení, emitent tuto možnost má, ale až po uběhnutí alespoň jednoho roku od data emise, tedy od 1. listopadu 2025. Vlastníci dluhopisů mají na předčasné splacení nárok jen v případě porušení emisních podmínek. Podle nich je totiž emise opatřena těmito kovenanty:
- vlastní kapitál fondu nesmí klesnout pod 20 % celkové hodnoty aktiv
- celková hodnota aktiv neklesne pod 100 mil. Kč
- zákaz vydání dalších dluhopisů, ledaže by byly podřízené této emisi
- omezení výplat zisku a jiných podílů na VK
- peníze z výtěžku emise zafinancují pouze poskytování krátkodobých a střednědobých úvěrů zajištěných nemovitostmi nebo jinými hodnotnými aktivy
- zákaz přeměn
- veškerý výtěžek z emise bude složen na vázaný účet
Parametry nové emise:
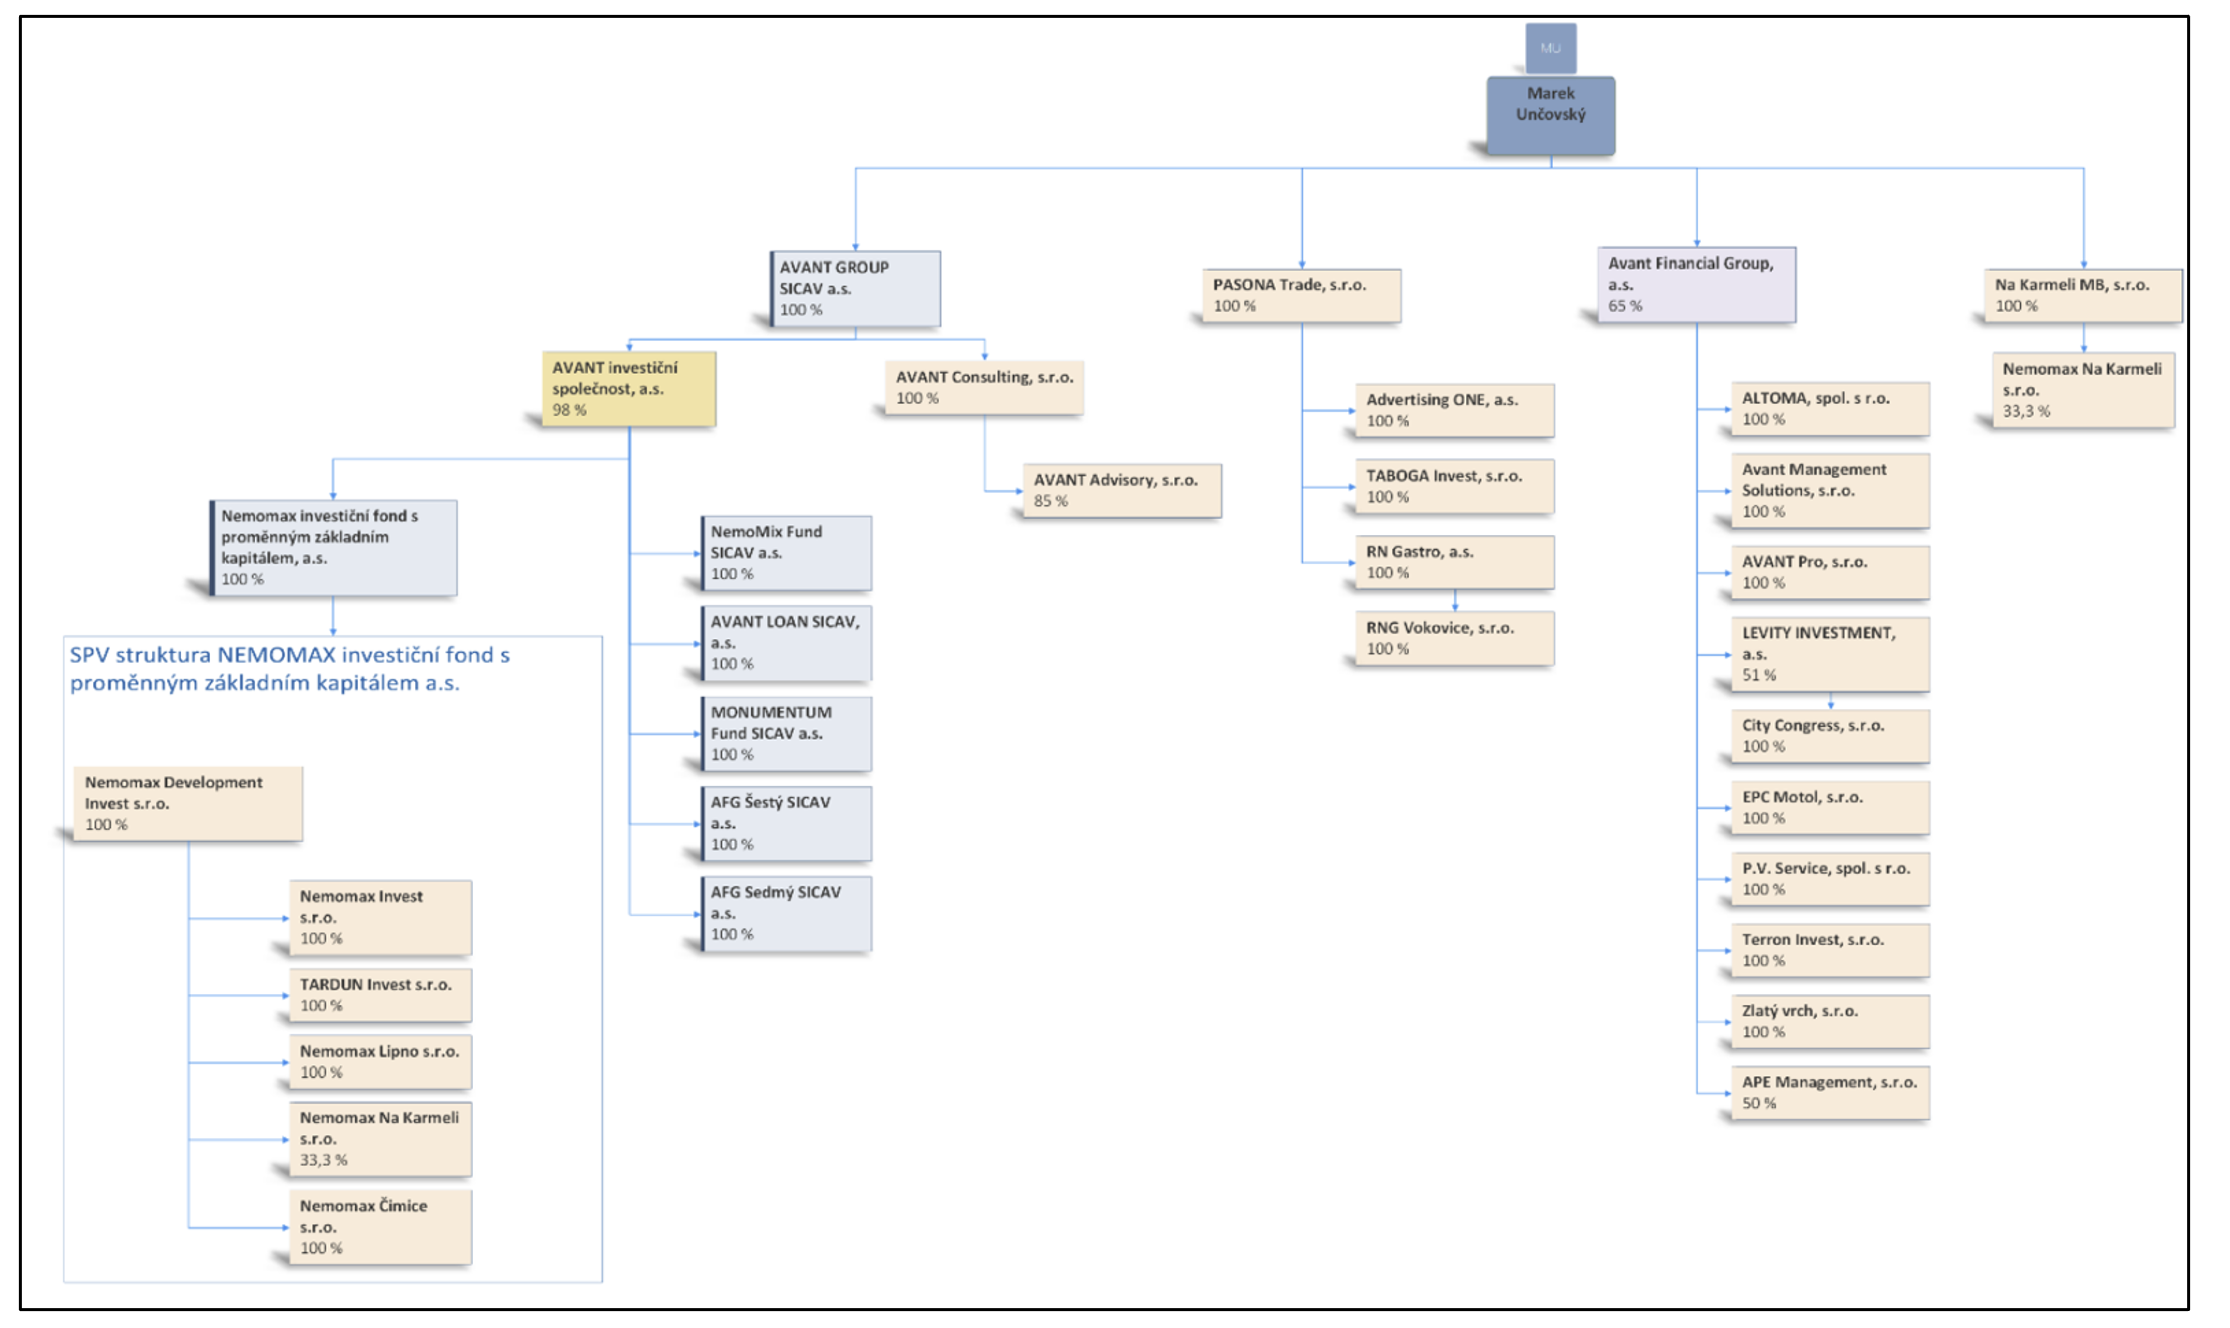
Emitent dluhopisů AVANT LOAN SICAV je přímo ovládán společností AVANT IS, kterou vlastní AVANT GROUP SICAV. Konečným majitelem je dvaapadesátiletý Marek Unčovský (nar. 14. 3. 1972), který drží 100% nepřímý podíl na základním kapitálu a 98% nepřímý podíl na hlasovacích právech AVANT GROUP SICAV.
Organizační schéma skupiny AVANT:
Ekonomika:
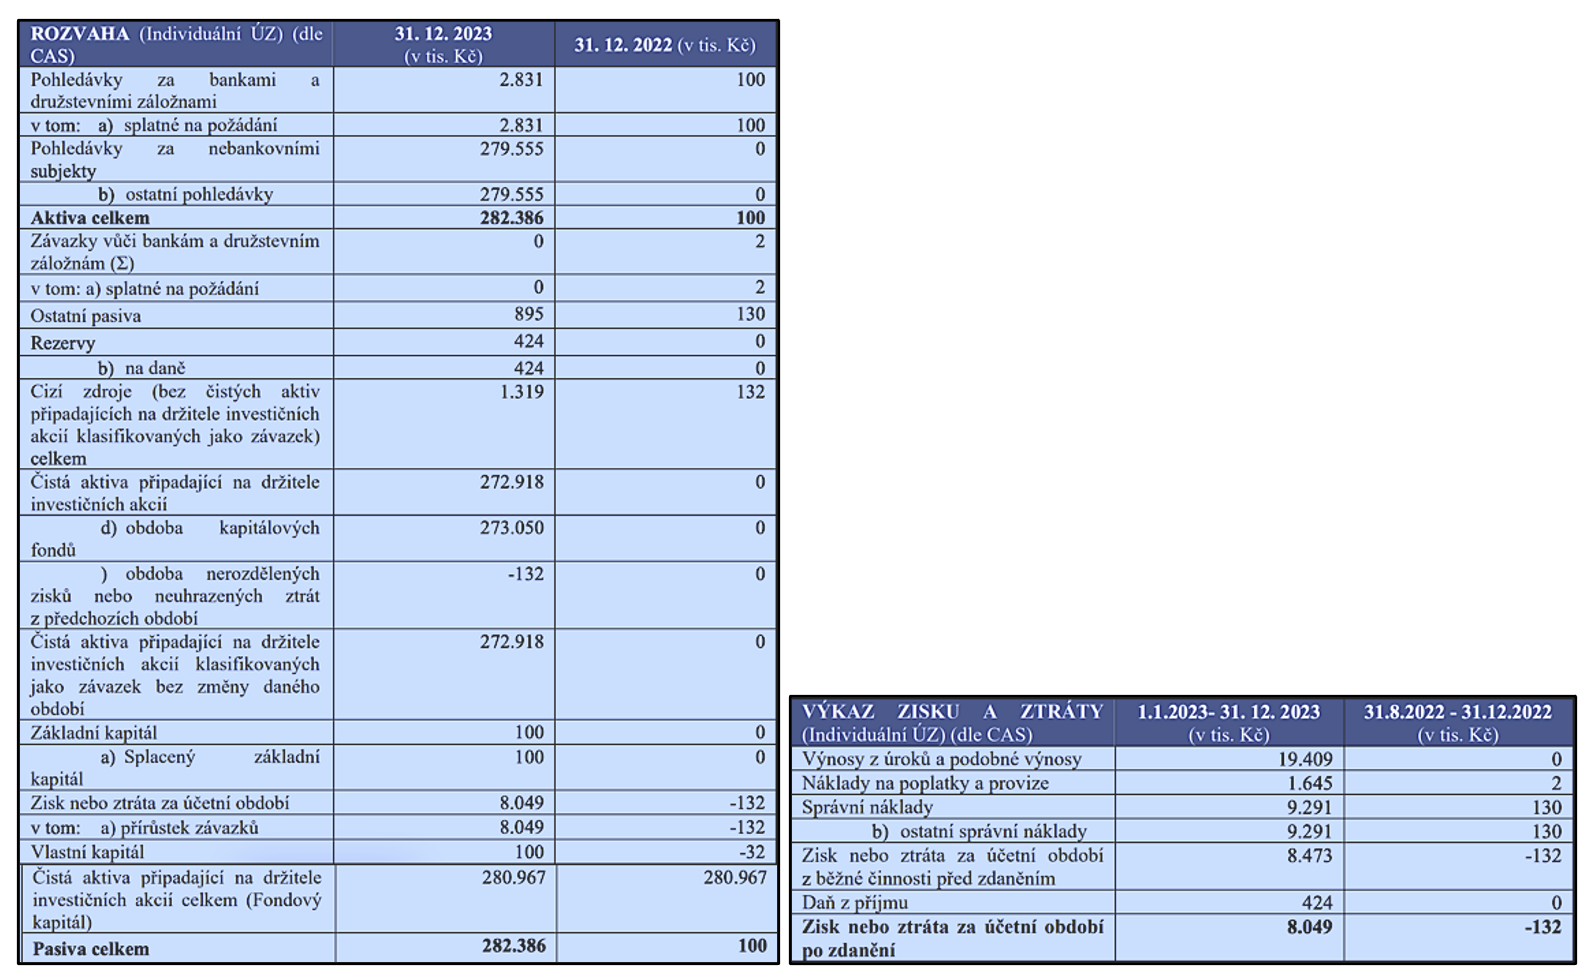
Emitent dluhopisů je fond kvalifikovaných investorů, který formálně vznikl v srpnu 2022, investiční akcie ale nabízí teprve rok a pět měsíců. Za těchto 17 měsíců se prioritní investiční akcie zhodnotily o 9,76 % a o 7,04 % za posledních 12 měsíců. Fond roste poměrně dynamicky, v polovině loňského roku pracoval s kapitálem ve výši cca 30 milionů korun a na konci září 2024 už spravoval majetek za 329 milionů korun.
Na konci minulého roku vlastnil podle nejnovější účetní závěrky 282 milionů korun, které byly téměř v plné výši kryty vklady od investorů a prakticky veškeré tyto prostředky byly uloženy v zajištěných pohledávkách za vybranými spřízněnými společnostmi. Na těchto pohledávkách v loňském roce inkasoval 19 milionů korun a skončil s čistým ziskem +8 milionů.
Audit fondu provádí auditorská společnost PKF APOGEO Audit patřící do skupiny firem Josefa Jaroše. Ten vlastní i poradenskou firmu PKF APOGEO Esteem, o které před dvěma měsíci vyšla v médiích zpráva, že pomocí jejích znaleckých posudků oddalovala vyhlášení insolvence společnost Liberty Ostrava. Tyto posudky dokazovaly, že společnost není v úpadku a má šanci na restrukturalizaci, což se nepotvrdilo a kvalita a objektivnost těchto posudků byly zpochybněny.
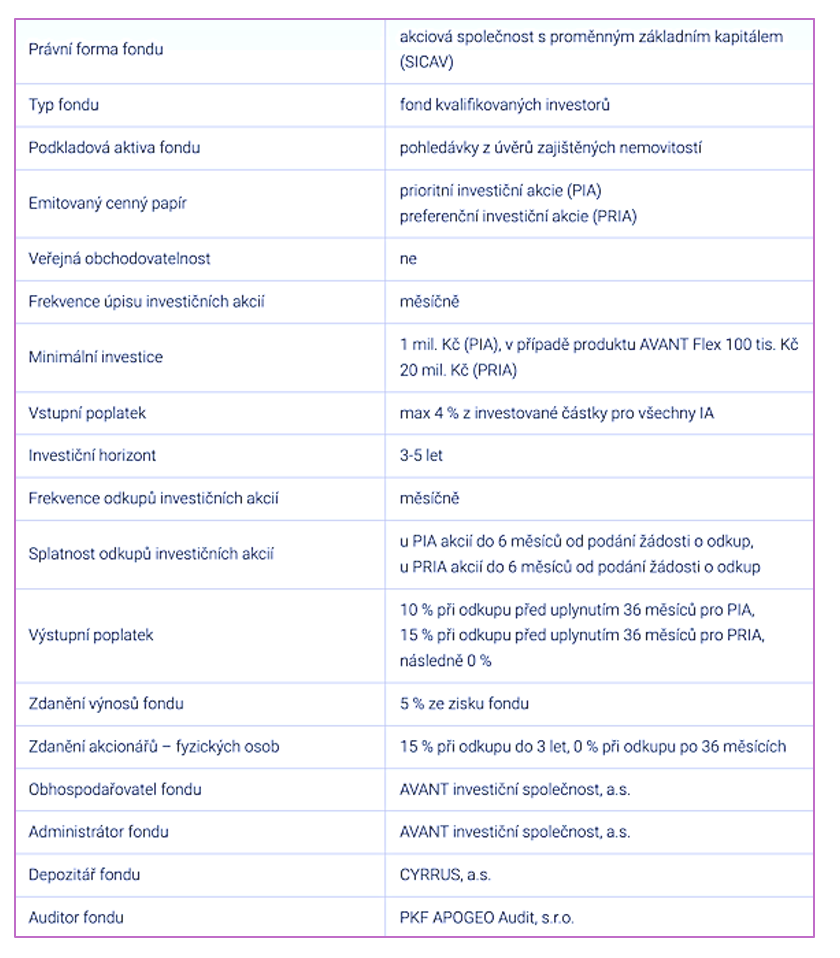
Fond AVANT LOAN SICAV získává financování vydáváním:
- zakladatelských akcií
- investičních akcií, které se dále dělí na dvě třídy:
- prioritní investiční akcie (PIA)
- preferenční investiční akcie (PRIA)
S PIA a PRIA se pojí garance minimálního výnosu jako minimum referenční sazby 3M PRIBOR + marže 3 %. Investoři PIA jsou chráněni i tím, že případná ztráta je vždy alokována primárně na držitele PRIA.
Jak bylo zmíněno, smyslem fondu je poskytování zajištěných střednědobých úvěrů investičním fondům a jejich dceřiným společnostem v ekosystému AVANT. Všichni příjemci úvěrů jsou ve struktuře AVANT IS a jsou tak přímo či nepřímo spravováni ze strany této investiční společnosti.
Podle prospektu má jít o tři fondy pod správou AVANT IS, dva nemovitostní a jeden spíše venture-kapitálový:
NEMOMAX SICAV:
Úvěry mohou jít developerskému fondu Nemomax, který zastřešuje holdingová společnost Nemomax Development Invest. Tento fond vznikl v roce 2017 a na konci roku 2023 obhospodařoval aktiva oceněná na 508 milionů korun při výši vlastního kapitálu 55 milionů korun.
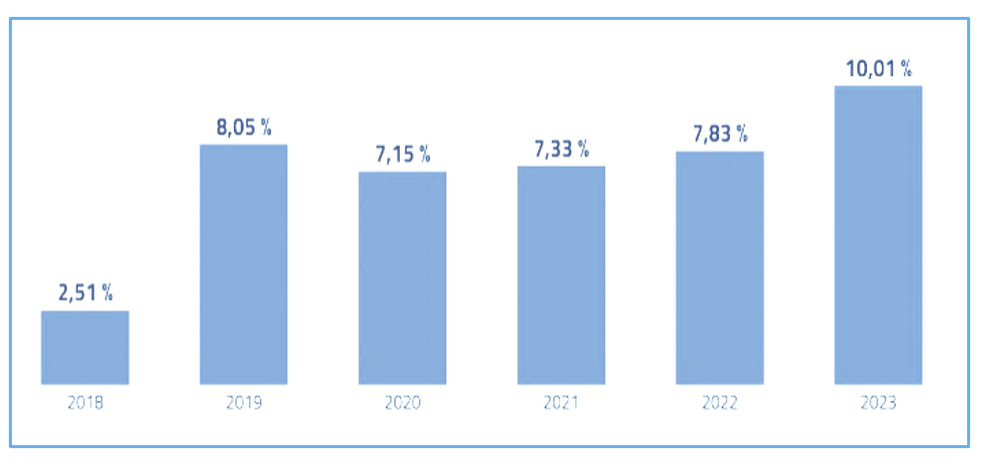
V minulosti realizoval několik developerských projektů rezidenčního bydlení, v jejichž rámci prodal cca 150 bytových jednotek. Mezi lety 2018-2023 generoval tyto výnosy, což odpovídá průměrnému ročnímu výnosu 8,21 %.
AVANT ENERGY SICAV:
Tento fond, který vznikl v dubnu 2020, se zaměřuje na investice do technologických společností v oblasti nemovitostí a energetických služeb, ať už skrze kapitálové či dluhové instrumenty. V minulosti investoval do technologických společností jako Synerga a HVV Energo.
Fond měl na konci minulého roku aktiva v hodnotě 39 milionů korun při výši vlastního kapitálu 37 milionů.
REALIA FUND SICAV (jednající na účet REALIA Podfond Retail Parks)
Fond kvalifikovaných investorů založený společností Realia Group v roce 2020. Zaměřuje se na retailová nákupní střediska (retail parky) s dlouhodobými nájemníky. Mezi takové patří např. Billa, Lidl, Kaufland, PEPCO, Sportisimo, CCC, Dr. Max, Teta a další tradiční obchodní řetězce. Portfolio obsahuje 18 retailových parků s pronajímatelnou plochou více než 40 tis. m2 a se 100% obsazeností. Tržní hodnota portfolia činí v listopadu 2024 cca 2,2 mld. korun.
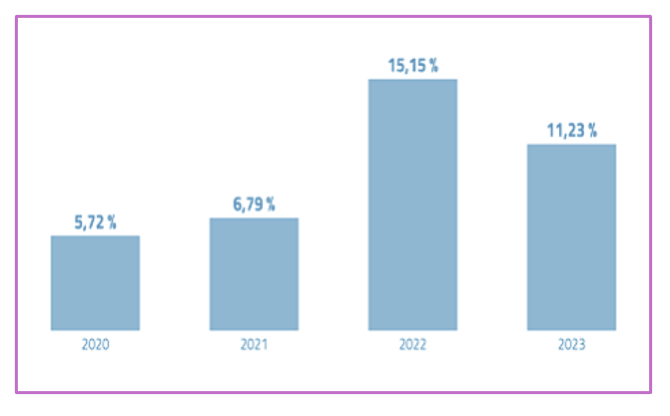
Na konci minulého roku spravoval fond aktiva v účetní hodnotě 1,142 mld. korun při výši vlastního kapitálu 1,125 mld. korun. Mezi lety 2020-2023 generoval fond tyto výnosy (do roku 2021 byl výnos PIA shora omezen na 6,8 % ročně):
Emitent dluhopisů AVANT LOAN SICAV může dle statutu poskytovat úvěry těmto subjektům až do výše 99,5 % svého majetku, což je obrovská expozice, která zvyšuje výnos, ale výrazně snižuje likviditu fondu. Úvěry by neměly být delší než dvacetileté a musejí být uzavřeny za tržních podmínek.
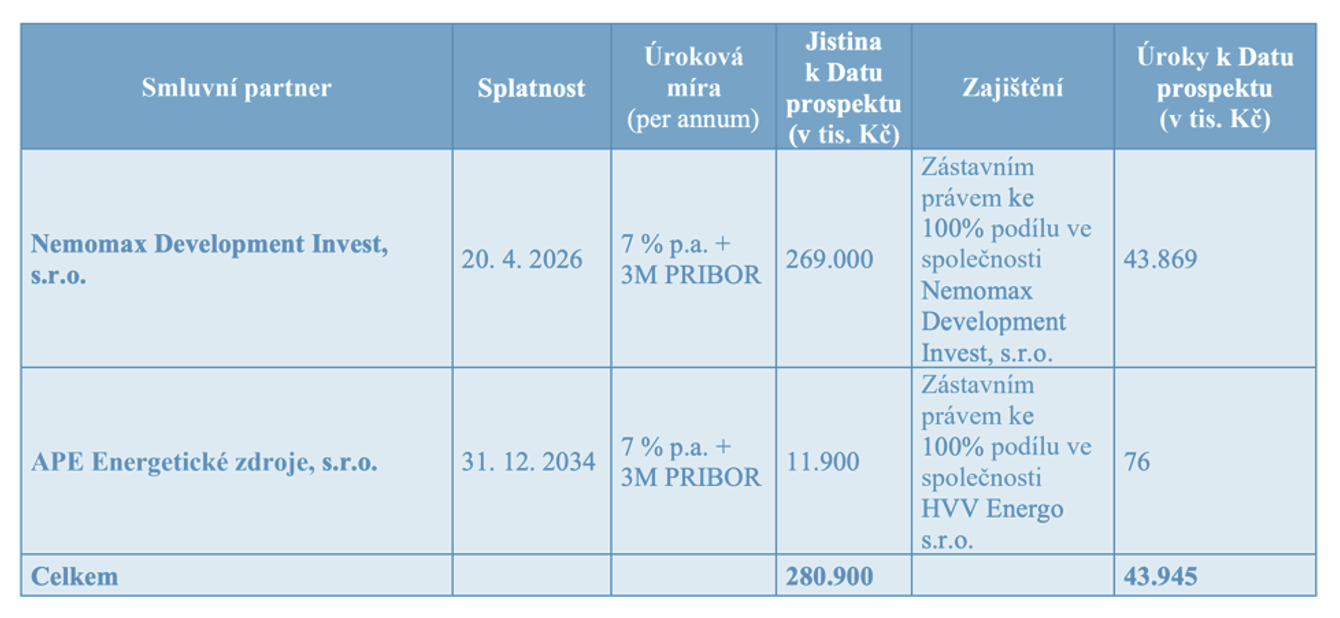
Doposud již poskytl prostředky za 280 milionů korun, a podle dosavadních čísel má mít prioritu hlavně fond Nemomax, jelikož prakticky veškeré zmíněné pohledávky v účetnictví emitenta jdou právě za tímto fondem. Poskytnutý úvěr za 269 milionů korun má být zajištěný zástavním právem ke 100 % podílu v mateřské společnosti tohoto fondu.
Závěr:
Tyto dluhopisy jsou v podstatě půjčkou třem výše popsaným fondům (Nemomax, Realia a Avant Energy), přičemž podle posledních čísel z účetnictví hlavně Nemomaxu. I tuto emisi vydává fond, což je z pohledu kreditního rizika obecně bezpečnější, protože investičního fondy mívají vyšší míru vlastního kapitálu i přesnější ocenění majetku.
Tento fond měl podle údajů z konce minulého roku vlastní kapitál 280 milionů korun a nyní si chce půjčit celkem až 200 milionů, což by je ho zadluženost zvýšilo na cca 42 % sumy aktiv. Je určitě výhodou, že peníze fond poskytuje třem různým fondům se zaměřením do celkem perspektivních oborů (retail parky, rezidenční development a technologické firmy), stále bude ale sám ve formě věřitele a nikoliv majitele.
Úvěry proto jsou a do budoucna i budou zajištěny zástavou majetku těchto třech fondů (a dluhopisy budou zase zajištěny těmito úvěry). Jako forma zajištění úvěrů se uvádí nemovitosti, prospekt ale nevylučuje, že se může jednat i o jiný hodnotný majetek, např. podíl v nějaké firmě. To je podle nás docela rozdíl, nemovitost je totiž velice kvalitní zástava, u které do budoucna nějaký výrazný pokles ceny nehrozí.
Na jiná aktiva toto platit nemusí, včetně právě obchodních podílů (třeba technologických společností). Bude tak velmi záležet, jaká forma zajištění u těchto úvěrů převažuje (třeba dosavadní úvěry Nemomaxu také nebyly zajištěny reálným majetkem). Prospekt navíc neuvádí žádné informace o tom, zdali mohou být tím samým majetkem zajištěny i jiné dluhy než jsou tyto úvěry, a pokud ano, v jakém pořadí jsou vůči sobě zástavní práva.
Konkrétně pro fond Nemomax je to už třetí dluhopisový prospekt jen za poslední rok. Loni v prosinci přišla s prospektem sama, následně letos v březnu přišel majetkově propojený holding Avant Financial Group s cílem vybrat pro tento fond další peníze a nyní přichází tento emitent. Přijde nám zvláštní, aby se kapitál pro jeden fond sbíral tímto způsobem. Jeden fond na své financování vydá dluhopisy, pak přijde druhý fond a vydá dluhopisy na financování toho prvního, pak přijde třetí fond a opět vydává dluhopisy na financování toho prvního. To vše za méně než rok.
Je také zvláštní, proč byly vybrány tyto tři spolu nesouvisející fondy. Ve fondech Nemomax a AVANT ENERGY má Unčovský nepřímý vlastnický podíl, v nemovitostním fondu REALIA ne (tu AVANT IS pouze obhospodařuje). Doposud ale fond AVANT LOAN (také fond Unčovského) půjčoval pouze „svým“ dvěma fondům. Zrovna fond REALIA má přitom zdaleka nejlepší kreditní kvalitu, takže pokud mu tento emitent nebude půjčovat, je pro dluhopisové investory mnohem rizikovější, protože by měl úvěrovou expozici hlavně do fondů Nemomax a AVANT Energy (které jsou kreditně mnohem rizikovější).
Dluhopisy jsou připraveny poměrně kvalitně, viz zmíněné zajištění (třeba loňské bondy přímo od Nemomaxu zajištěné nebyly) i celkem solidní kovenanty (kde se ovšem omezení zadlužení bohužel vztahuje pouze na emitenta). Pokud jde o nabízený výnos 6,5 %, ten mohl být vzhledem k některé vybrané konkurenci na trhu o něco vyšší.